
Gema-Nusantara.id – Surabaya, 19 September 2026 – Pengaturan mengenai perlindungan hukum terhadap pegawai pajak sebagaimana termuat dalam Pasal 36A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) patut dianalisis tidak hanya dari perspektif normatif-tekstual, tetapi juga berdasarkan asas keadilan, kepastian hukum, persamaan di hadapan hukum, proporsionalitas, serta prinsip pertanggungjawaban dalam penyelenggaraan kewenangan pemerintahan.
Persoalan hukum menjadi lebih kompleks ketika suatu tindakan pemeriksaan, koreksi, atau penetapan pajak yang dilakukan oleh aparatur Direktorat Jenderal Pajak kemudian disengketakan oleh Wajib Pajak melalui mekanisme keberatan dan banding di Pengadilan Pajak, dan pada akhirnya sebagian atau seluruh koreksi tersebut dinyatakan tidak dapat dipertahankan.
Dalam kondisi demikian, putusan Pengadilan Pajak pada prinsipnya menimbulkan akibat hukum terhadap keputusan atau ketetapan perpajakan yang menjadi objek sengketa. Namun, putusan tersebut tidak secara serta-merta menimbulkan pertanggungjawaban personal terhadap pegawai pajak yang sebelumnya melakukan pemeriksaan, koreksi, ataupun penyusunan ketetapan.
Kondisi tersebut menimbulkan pertanyaan yuridis mengenai sejauh mana perlindungan terhadap aparatur perpajakan telah diseimbangkan dengan mekanisme pertanggungjawaban atas penggunaan kewenangan publik yang ternyata kemudian dinyatakan tidak sesuai dengan hukum.
Perlindungan Hukum dalam Pasal 36A Ayat (5) UU KUP
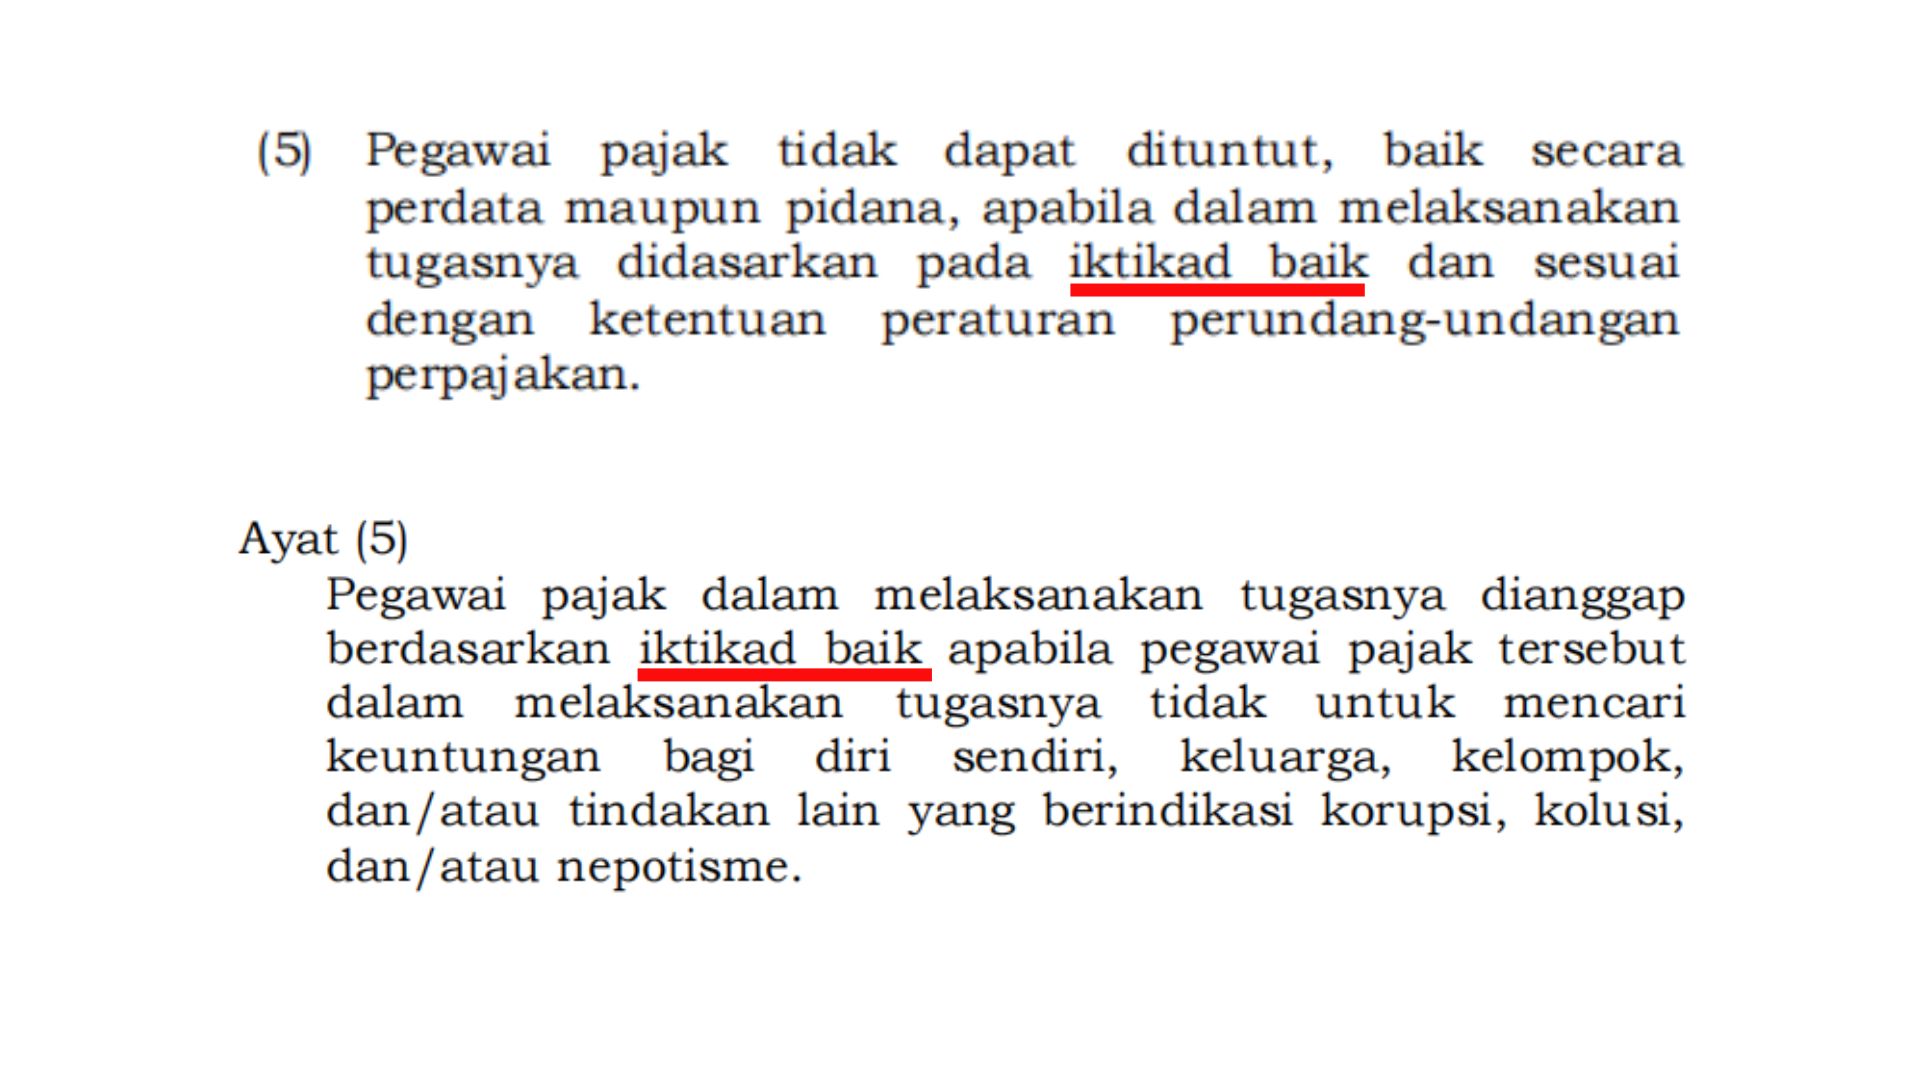
Pasal 36A ayat (5) UU KUP menentukan:
“Pegawai pajak tidak dapat dituntut, baik secara perdata maupun pidana, apabila dalam melaksanakan tugasnya didasarkan pada iktikad baik dan sesuai dengan ketentuan peraturan perundang-undangan perpajakan.”
Secara gramatikal dan sistematis, norma tersebut mengandung dua persyaratan yang bersifat kumulatif, yaitu:
- pelaksanaan tugas didasarkan pada iktikad baik; dan
- pelaksanaan tugas tersebut sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
Penggunaan kata penghubung “dan” dalam rumusan pasal tersebut mempunyai konsekuensi hukum bahwa kedua syarat harus terpenuhi secara bersamaan.
Dengan demikian, perlindungan yang diberikan oleh Pasal 36A ayat (5) tidak dapat dikonstruksikan sebagai imunitas absolut terhadap pegawai pajak.
Tidak terpenuhinya salah satu unsur pada prinsipnya menyebabkan dasar perlindungan yang diberikan oleh ketentuan tersebut menjadi dapat dipersoalkan.
Makna Yuridis Iktikad Baik
Penjelasan Pasal 36A ayat (5) memberikan batasan mengenai pengertian iktikad baik.
Pegawai pajak dianggap melaksanakan tugas berdasarkan iktikad baik apabila dalam melaksanakan tugas tidak bertujuan mencari keuntungan bagi diri sendiri, keluarga, kelompok, dan/atau melakukan tindakan lain yang berindikasi korupsi, kolusi, dan/atau nepotisme.
Rumusan tersebut menunjukkan bahwa pembentuk undang-undang menghubungkan unsur iktikad baik terutama dengan ketiadaan kepentingan pribadi, kepentingan keluarga atau kelompok, maupun unsur KKN.
Namun demikian, secara yuridis, pemenuhan unsur iktikad baik tidak dapat berdiri sendiri.
Seseorang secara subjektif dapat saja tidak mempunyai kepentingan pribadi, tetapi tindakan yang dilakukannya tetap dapat bertentangan dengan hukum.
Oleh sebab itu, Pasal 36A ayat (5) tidak hanya mensyaratkan iktikad baik secara subjektif, tetapi juga mensyaratkan kepatuhan objektif terhadap hukum positif di bidang perpajakan.
Dengan konstruksi demikian, dalil bahwa suatu tindakan dilakukan semata-mata demi meningkatkan penerimaan negara atau memenuhi kepentingan institusi tidak dengan sendirinya dapat dijadikan legitimasi apabila tindakan tersebut tidak mempunyai dasar yang cukup dalam ketentuan peraturan perundang-undangan perpajakan.
Target Penerimaan Negara Bukan Dasar Mandiri Penetapan Pajak
Dalam perspektif asas legalitas, kewenangan perpajakan merupakan kewenangan yang bersumber dari undang-undang.
Oleh karena itu, tindakan pemeriksaan maupun penetapan pajak harus dilakukan berdasarkan norma hukum yang memberikan kewenangan tersebut, bukan semata-mata berdasarkan kepentingan administratif, pencapaian target organisasi, ataupun kebutuhan penerimaan negara.
Penerimaan negara memang merupakan tujuan penting dalam penyelenggaraan perpajakan. Namun, tujuan tersebut tidak dapat menegasikan prinsip legalitas.
Dengan kata lain, tujuan yang dianggap baik tidak dapat membenarkan penggunaan kewenangan yang tidak memiliki landasan hukum.
Dalam hukum administrasi, kewenangan tidak hanya harus memiliki dasar hukum, tetapi juga harus digunakan sesuai dengan tujuan pemberian kewenangan tersebut.
Kewenangan menetapkan pajak diberikan untuk menentukan jumlah pajak yang terutang berdasarkan hukum, bukan untuk menghasilkan jumlah penerimaan tertentu tanpa memperhatikan dasar normatifnya.
Pasal 36A Tidak Hanya Memberikan Perlindungan
Perlu ditegaskan bahwa konstruksi Pasal 36A UU KUP tidak semata-mata memuat norma perlindungan terhadap pegawai pajak.
Pasal 36A ayat (1) secara tegas menyatakan bahwa pegawai pajak yang karena kelalaian atau dengan sengaja menghitung atau menetapkan pajak tidak sesuai dengan ketentuan undang-undang perpajakan dikenai sanksi sesuai dengan ketentuan peraturan perundang-undangan.
Selanjutnya, Pasal 36A ayat (2) mengatur pegawai pajak yang dalam melaksanakan tugas dengan sengaja bertindak di luar kewenangan yang diberikan oleh peraturan perundang-undangan perpajakan. Pegawai tersebut dapat diadukan kepada unit internal yang berwenang melakukan pemeriksaan dan investigasi, dan apabila terbukti dapat dikenai sanksi.
Ayat (3) dan ayat (4) mengatur kategori perbuatan yang lebih berat, termasuk pemerasan, pengancaman, serta penyalahgunaan kekuasaan untuk memperoleh keuntungan secara melawan hukum.
Penjelasan Pasal 36A juga menegaskan bahwa apabila pegawai pajak diduga melakukan tindak pidana, pegawai tersebut dapat diadukan berdasarkan dugaan tindak pidana tersebut. Hal serupa berlaku apabila terdapat dugaan tindak pidana korupsi.
Dengan demikian, Pasal 36A sesungguhnya membentuk suatu konstruksi normatif yang terdiri atas dua dimensi, yaitu perlindungan terhadap pelaksanaan kewenangan yang sah dan pertanggungjawaban terhadap penyimpangan kewenangan.
Asas Keadilan sebagai Landasan UU KUP
Penjelasan Umum UU No. 28 Tahun 2007 secara eksplisit menyatakan bahwa perubahan terhadap UU KUP dimaksudkan untuk lebih memberikan keadilan, meningkatkan pelayanan kepada Wajib Pajak, meningkatkan kepastian dan penegakan hukum, serta meningkatkan profesionalisme aparatur perpajakan dan keterbukaan administrasi perpajakan.
Selain itu, perubahan tersebut diarahkan pada peningkatan keseimbangan hak dan kewajiban Wajib Pajak serta berpegang pada prinsip kepastian hukum, keadilan, dan kesederhanaan.
Oleh karena itu, penafsiran terhadap Pasal 36A tidak semestinya dilakukan secara terpisah dari ratio legis pembentukan UU KUP itu sendiri.
Perlindungan terhadap aparatur perpajakan harus ditempatkan dalam kerangka keseimbangan antara kepentingan negara untuk menjalankan fungsi pemungutan pajak dengan hak Wajib Pajak untuk memperoleh perlakuan hukum yang adil dan dapat dipertanggungjawabkan.
Persoalan Hukum Ketika Wajib Pajak Menang di Pengadilan Pajak
Dalam mekanisme sengketa perpajakan, Wajib Pajak dapat menempuh upaya administratif berupa keberatan dan selanjutnya mengajukan banding ke Pengadilan Pajak.
Apabila Pengadilan Pajak mengabulkan sebagian atau seluruh banding Wajib Pajak, konsekuensi hukum utama dari putusan tersebut ditujukan terhadap keputusan perpajakan yang menjadi objek sengketa.
Putusan tersebut tidak secara otomatis merupakan putusan mengenai kesalahan personal pegawai pajak.
Di sinilah harus dibedakan secara tegas antara:
pertanggungjawaban terhadap keputusan administrasi, dan
pertanggungjawaban pribadi pejabat yang membuat atau melaksanakan keputusan tersebut.
Pengadilan Pajak memeriksa legalitas dan kebenaran keputusan perpajakan dalam ruang lingkup sengketa pajak.
Pengadilan Pajak bukan forum yang secara otomatis menjatuhkan sanksi disiplin, perdata, atau pidana kepada pegawai yang melakukan pemeriksaan.
Dengan demikian, kemenangan Wajib Pajak tidak dengan sendirinya membuktikan telah terjadi pelanggaran oleh pegawai.
Kalah dalam Sengketa Tidak Identik dengan Pelanggaran
Secara yuridis, pembatalan suatu koreksi atau ketetapan tidak dapat secara otomatis dipersamakan dengan adanya kesalahan individual dari pegawai pajak.
Sengketa perpajakan dapat timbul karena perbedaan penafsiran norma, perbedaan penilaian terhadap alat bukti, perbedaan metode penghitungan, ataupun persoalan hukum yang memang mengandung ruang interpretasi.
Oleh karena itu, tidak proporsional apabila setiap kekalahan fiskus di Pengadilan Pajak secara otomatis dikonstruksikan sebagai kelalaian, pelanggaran disiplin, atau tindak pidana.
Namun keadaan tersebut harus dibedakan dari kondisi di mana suatu keputusan lahir karena:
- pengabaian terhadap alat bukti yang relevan;
- penggunaan fakta yang secara nyata tidak benar;
- tindakan yang melampaui kewenangan;
- ketidakcermatan yang serius;
- penerapan ketentuan yang secara nyata bertentangan dengan norma hukum;
- atau kesengajaan menetapkan pajak tanpa dasar hukum yang memadai.
Apabila fakta semacam itu ditemukan, maka persoalan yang muncul tidak lagi semata-mata berupa sengketa mengenai jumlah pajak, tetapi telah memasuki ruang pertanggungjawaban atas penggunaan kewenangan publik.
Potensi Kesenjangan Akuntabilitas
Secara konseptual, terdapat potensi terjadinya accountability gap atau kesenjangan pertanggungjawaban apabila koreksi yang tidak dapat dipertahankan secara hukum hanya berakhir pada pembatalan keputusan, tanpa adanya mekanisme evaluasi terhadap proses dan aparatur yang melahirkan keputusan tersebut.
Sebagai ilustrasi, Wajib Pajak dapat berada dalam posisi harus mengeluarkan biaya profesional, biaya kuasa hukum, waktu, tenaga, serta menghadapi gangguan likuiditas dan ketidakpastian usaha selama sengketa berlangsung.
Apabila pada akhirnya pengadilan menyatakan koreksi tersebut tidak dapat dipertahankan, hak perpajakan Wajib Pajak memang dapat dipulihkan.
Namun dari perspektif keadilan korektif, timbul pertanyaan apakah pemulihan terhadap ketetapan pajak saja telah cukup apabila kesalahan tersebut lahir dari kelalaian serius atau penyalahgunaan kewenangan.
Pertanyaan tersebut menjadi relevan karena hukum tidak hanya berfungsi memperbaiki keputusan yang keliru, tetapi juga menjamin bahwa kewenangan publik digunakan secara bertanggung jawab.
Asas Persamaan di Hadapan Hukum
Dalam kerangka negara hukum, prinsip equality before the law menghendaki agar setiap orang memperoleh perlakuan hukum secara adil.
Namun, prinsip persamaan di hadapan hukum tidak serta-merta berarti Wajib Pajak dan pejabat pajak harus ditempatkan dalam posisi hukum yang identik.
Pejabat pajak menjalankan fungsi pemerintahan dan karena itu dapat diberikan perlindungan tertentu sepanjang perlindungan tersebut mempunyai dasar objektif dan rasional.
Persoalan baru timbul apabila perlindungan terhadap pejabat berkembang menjadi kekebalan yang menutup atau mempersulit mekanisme pertanggungjawaban atas tindakan yang terbukti melampaui kewenangan atau bertentangan dengan hukum.
Dengan demikian, persoalan keadilannya bukan terletak pada adanya perlindungan terhadap pegawai pajak, melainkan pada apakah perlindungan tersebut telah diseimbangkan dengan mekanisme akuntabilitas yang efektif.
Asas Tidak Ada Kewenangan Tanpa Pertanggungjawaban
Dalam doktrin hukum administrasi dikenal prinsip bahwa tidak terdapat kewenangan tanpa pertanggungjawaban.
Setiap kewenangan pemerintahan pada hakikatnya melekat dengan kewajiban untuk mempertanggungjawabkan cara kewenangan tersebut digunakan.
Pegawai pajak menjalankan kewenangan publik yang mempunyai akibat hukum dan ekonomi yang signifikan terhadap Wajib Pajak.
Kewenangan untuk melakukan pemeriksaan, koreksi, penetapan, maupun tindakan administrasi perpajakan lainnya tidak dapat dipandang sebagai kewenangan bebas.
Semakin besar kewenangan yang diberikan negara kepada seorang pejabat, semakin tinggi pula standar akuntabilitas yang seharusnya diterapkan terhadap penggunaannya.
Dengan demikian, persoalan yang harus dikaji bukan apakah setiap fiskus yang kalah dalam sengketa harus dikenai sanksi, melainkan apakah terdapat mekanisme yang mampu membedakan secara objektif antara perbedaan pendapat profesional yang dapat dibenarkan dan pelanggaran kewenangan yang menimbulkan pertanggungjawaban hukum.
Pandangan Adv. Yulianto Kiswocahyono, S.E., S.H., BKP
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, berpandangan bahwa perlindungan hukum sebagaimana diatur dalam Pasal 36A ayat (5) pada prinsipnya merupakan instrumen yang diperlukan agar aparatur pajak dapat menjalankan tugas pemerintahan tanpa menghadapi tuntutan personal sepanjang tugas tersebut dilakukan secara sah.
Namun, menurutnya, norma tersebut tidak dapat ditafsirkan sebagai bentuk imunitas.
“Pasal 36A ayat (5) harus ditafsirkan secara sistematis. Perlindungan hukum hanya lahir apabila terdapat iktikad baik sekaligus kesesuaian dengan peraturan perundang-undangan perpajakan. Kedua unsur tersebut bersifat kumulatif. Dengan demikian, iktikad baik tidak dapat dijadikan dasar pembenar apabila tindakan yang dilakukan ternyata bertentangan dengan hukum,” ujar Yulianto.
Menurutnya, asas keadilan menuntut adanya keseimbangan antara perlindungan terhadap aparatur dan perlindungan terhadap warga negara sebagai subjek yang dikenai tindakan pemerintahan.
“Apabila Wajib Pajak harus menempuh proses panjang untuk membuktikan bahwa suatu koreksi tidak mempunyai dasar hukum, maka sistem hukum semestinya tidak hanya menyediakan mekanisme pembatalan terhadap keputusan tersebut. Harus tersedia pula mekanisme evaluasi apabila ditemukan adanya indikasi kelalaian berat, kesengajaan, atau penggunaan kewenangan yang menyimpang,” katanya.
Yulianto menegaskan bahwa orientasi terhadap penerimaan negara tidak dapat menggantikan dasar legalitas.
“Tidak adanya keuntungan pribadi memang relevan dalam menilai iktikad baik. Namun, kepentingan penerimaan negara tidak dapat digunakan untuk membenarkan penetapan pajak yang tidak mempunyai landasan hukum. Dalam negara hukum, tujuan administratif harus tetap tunduk pada asas legalitas,” tegasnya.
Pandangan Eko Wahyu Pramono, S.Tr.P., S.Ak.
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., praktisi pajak dan hukum, pendiri Adipati & Partners Law Office, pemegang Izin Kuasa Hukum Pengadilan Pajak, serta mahasiswa Magister Ilmu Hukum, menilai perlu dilakukan pemisahan konseptual antara sengketa atas keputusan perpajakan dengan pertanggungjawaban personal pegawai.
“Putusan Pengadilan Pajak pada prinsipnya memeriksa dan menentukan keberlakuan keputusan perpajakan yang disengketakan. Oleh sebab itu, apabila Wajib Pajak menang, akibat hukum langsungnya berada pada keputusan perpajakan tersebut. Putusan itu tidak dengan sendirinya merupakan putusan yang menyatakan pegawai tertentu bersalah secara pribadi,” ujar Eko.
Menurutnya, konstruksi tersebut secara hukum dapat dibenarkan karena pembatalan keputusan tidak selalu identik dengan pelanggaran.
“Sengketa dapat timbul akibat perbedaan interpretasi yang secara profesional masih dapat dipertanggungjawabkan. Karena itu, tidak tepat apabila setiap kekalahan fiskus secara otomatis menghasilkan sanksi terhadap pemeriksa,” jelasnya.
Namun, menurut Eko, keadaan tersebut harus dibedakan apabila fakta menunjukkan adanya kesalahan yang bersifat substantif dan serius.
“Apabila alat bukti diabaikan tanpa dasar, fakta tidak diperiksa secara cermat, kewenangan dilampaui, atau koreksi dibuat tanpa dasar normatif yang memadai, maka persoalannya tidak lagi semata-mata mengenai perbedaan interpretasi. Pada titik tersebut terdapat ruang untuk menguji pertanggungjawaban pejabat berdasarkan Pasal 36A maupun ketentuan lain yang relevan,” katanya.
Eko menilai Pasal 36A ayat (1) sebenarnya telah memberikan dasar normatif bagi pertanggungjawaban terhadap pegawai yang lalai atau dengan sengaja menetapkan pajak tidak sesuai undang-undang.
“Norma pertanggungjawabannya tersedia. Persoalannya adalah efektivitas mekanisme untuk menghubungkan temuan dalam suatu putusan sengketa pajak dengan evaluasi internal apabila memang terdapat indikasi pelanggaran,” ujarnya.
Ia berpandangan bahwa putusan Pengadilan Pajak dapat dijadikan salah satu bahan evaluasi, tetapi bukan satu-satunya dasar untuk menjatuhkan sanksi.
“Harus dilakukan pemeriksaan secara objektif. Apabila hanya terdapat perbedaan penafsiran yang wajar, tidak boleh dikriminalisasi. Namun apabila ditemukan tindakan yang jelas melampaui kewenangan atau bertentangan dengan hukum, negara harus mempunyai mekanisme tindak lanjut yang efektif,” jelas Eko.
Keadilan Harus Bersifat Substantif, Bukan Semata-Mata Prosedural
Ketersediaan mekanisme keberatan dan banding merupakan manifestasi perlindungan hukum secara prosedural terhadap Wajib Pajak.
Namun, dari perspektif keadilan substantif, keberadaan prosedur tersebut tidak serta-merta menjawab seluruh persoalan.
Apabila Wajib Pajak harus mengeluarkan sumber daya yang sangat besar untuk membatalkan suatu keputusan yang sejak awal lahir dari penggunaan kewenangan secara keliru, maka terdapat persoalan mengenai distribusi risiko dan beban dalam hubungan hukum antara negara dan warga negara.
Dengan demikian, keadilan tidak cukup diukur berdasarkan tersedianya upaya hukum.
Keadilan juga harus dinilai berdasarkan apakah sistem mampu mencegah penyalahgunaan kewenangan, mengoreksi keputusan yang salah, memulihkan pihak yang dirugikan, serta meminta pertanggungjawaban apabila memang ditemukan pelanggaran.
Perlindungan Hukum Tidak Boleh Berubah Menjadi Imunitas
Secara yuridis, perlindungan kepada pegawai pajak tetap mempunyai rasionalitas.
Tanpa perlindungan tersebut, aparatur negara berpotensi menghadapi tuntutan pribadi atas setiap keputusan yang kemudian diperdebatkan atau dibatalkan.
Keadaan demikian dapat menimbulkan ketakutan dalam pengambilan keputusan dan mengganggu efektivitas administrasi perpajakan.
Namun perlindungan tersebut harus tetap berada dalam batas yang ditentukan undang-undang.
Pasal 36A ayat (5) sendiri secara eksplisit membatasi perlindungan pada tindakan yang dilakukan dengan iktikad baik dan sesuai ketentuan peraturan perundang-undangan perpajakan.
Oleh sebab itu, perlindungan hukum tidak boleh ditafsirkan sedemikian luas sehingga meniadakan pertanggungjawaban terhadap tindakan yang nyata-nyata berada di luar kewenangan atau bertentangan dengan hukum.
Penutup
Secara normatif, Pasal 36A UU KUP mengandung keseimbangan antara perlindungan terhadap pegawai pajak dan prinsip pertanggungjawaban.
Akan tetapi, efektivitas keseimbangan tersebut pada akhirnya sangat bergantung pada pelaksanaan norma.
Persoalan hukumnya bukan apakah aparatur pajak layak memperoleh perlindungan.
Perlindungan tersebut diperlukan sepanjang aparatur menjalankan kewenangan berdasarkan hukum, secara profesional, dan dengan iktikad baik.
Persoalan yang lebih fundamental adalah apakah terdapat mekanisme pertanggungjawaban yang efektif apabila tindakan aparatur kemudian terbukti dilakukan secara tidak cermat, melampaui kewenangan, atau bertentangan dengan peraturan perundang-undangan.
Dengan demikian, hubungan antara negara dan Wajib Pajak seharusnya diletakkan pada prinsip:
kewenangan harus berdasarkan hukum, perlindungan harus bersyarat, dan setiap penggunaan kewenangan harus dapat dipertanggungjawabkan.
Hal tersebut sejalan dengan Penjelasan UU No. 28 Tahun 2007 yang menempatkan keadilan, kepastian hukum, profesionalisme aparatur, keterbukaan administrasi, serta keseimbangan hak dan kewajiban sebagai bagian dari arah pembaruan sistem perpajakan nasional.