
Gema-Nusantara.id – Surabaya, 21 September 2026 – Penggunaan metode benchmarking dalam pengawasan perpajakan perlu ditempatkan secara proporsional dalam kerangka sistem self-assessment. Terlebih apabila data atau indikasi awal yang dipersoalkan melalui Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) telah dapat dijelaskan oleh Wajib Pajak melalui pembukuan dan dokumen transaksi.
Dalam kondisi demikian, benchmarking dinilai tidak semestinya menjadi “jalan terakhir” untuk tetap menghasilkan suatu nilai koreksi hanya karena rasio keuangan Wajib Pajak berbeda dengan angka pembanding tertentu.
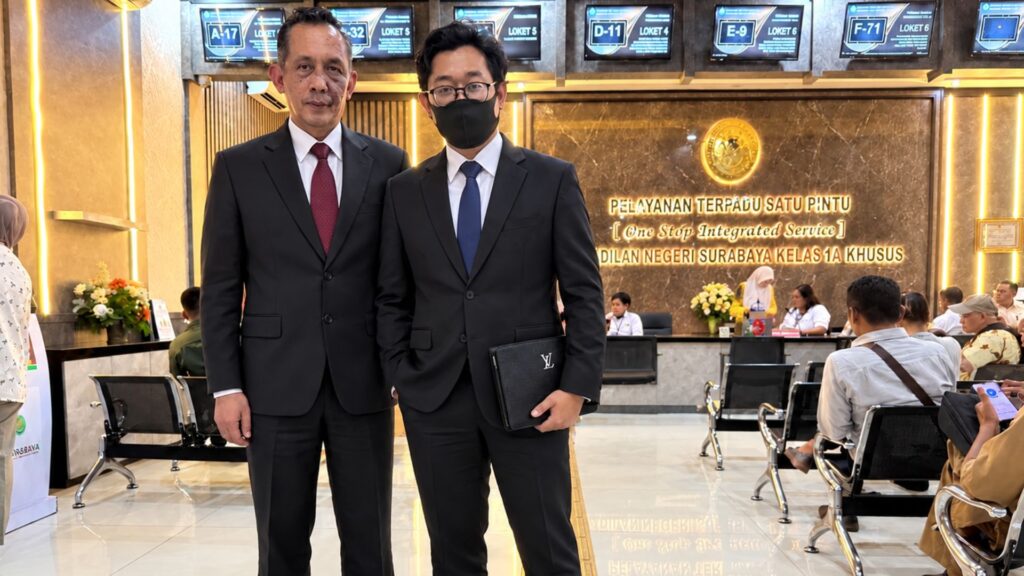
Praktisi Pajak dan Hukum sekaligus Pendiri Adipati & Partners Law Office, Eko Wahyu Pramono, S.Tr.P., S.Ak., mahasiswa Magister Ilmu Hukum serta pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak, menilai harus dibedakan secara tegas antara indikasi ketidakwajaran dengan pembuktian adanya ketidakbenaran SPT.
“Benchmarking dapat digunakan untuk membaca risiko kepatuhan. Namun perbedaan rasio dengan benchmark belum dengan sendirinya membuktikan bahwa pembukuan Wajib Pajak salah atau terdapat pajak yang kurang dibayar,” ujar Eko.
Menurutnya, persoalan menjadi lebih serius apabila data yang semula dipersoalkan dalam SP2DK telah berhasil direkonsiliasi dan dijelaskan, tetapi kemudian suatu persentase benchmark digunakan secara mekanis untuk merekonstruksi omzet, pembelian, HPP, laba kotor, laba bersih hingga penghasilan kena pajak.
Benchmark Jangan Menjadi Koreksi Pengganti
Eko menjelaskan, dalam sistem self-assessment, SPT mempunyai kedudukan fundamental karena Wajib Pajak menghitung, membayar dan melaporkan kewajiban perpajakannya berdasarkan kondisi transaksi yang sebenarnya.
Apabila DJP menilai terdapat ketidakbenaran dalam SPT, maka ketidakbenaran tersebut semestinya diuji melalui data dan bukti konkret.
“Misalnya pada awalnya ada pembelian atau HPP yang dipertanyakan dalam SP2DK. Setelah Wajib Pajak menunjukkan invoice, pembayaran, persediaan, buku besar dan dokumen pendukung lainnya ternyata transaksi dapat direkonsiliasi. Jangan kemudian karena persoalan awal tersebut tidak menghasilkan koreksi, benchmarking dijadikan dasar baru untuk menciptakan angka koreksi,” katanya.
Menurut Eko, benchmark pada dasarnya merupakan supporting tools atau alat bantu analisis. Fungsinya adalah menunjukkan area yang memerlukan perhatian lebih lanjut, bukan menjadi formula otomatis untuk menentukan pajak.
“Data analytics bekerja pada pola, sedangkan kewajiban pajak individual lahir dari fakta hukum dan fakta ekonomi Wajib Pajak. Anomali secara statistik belum tentu merupakan ketidakpatuhan secara hukum,” ujarnya.
Jika Semua Berakhir pada Benchmark, Apa Fungsi SPT?
Pandangan serupa disampaikan Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo.
Yulianto menilai penerapan benchmarking secara serampangan, khususnya setelah persoalan transaksi dalam SP2DK telah dapat dijelaskan, berpotensi mereduksi fungsi SPT dan pembukuan.
“Kalau Wajib Pajak telah membuat pembukuan berdasarkan transaksi aktual, kemudian data yang dipersoalkan juga telah dijelaskan dan dibuktikan, tetapi pada akhirnya angka laporan keuangan tetap diubah karena tidak sesuai benchmark, secara konseptual kita patut bertanya: untuk apa Wajib Pajak diwajibkan menyelenggarakan pembukuan dan menyampaikan SPT?” ujarnya.
Menurut Yulianto, jika kewajiban pajak pada akhirnya hanya diarahkan mengikuti persentase benchmark, maka hal tersebut berpotensi bergeser dari logika self-assessment.
“Secara satir bisa ditanyakan, kalau akhirnya semua harus mengikuti benchmark, mengapa tidak sejak awal setiap KLU ditentukan saja marginnya berapa, kemudian omzet dikalikan persentase dan pajaknya langsung dibayar? Tentu sistem perpajakan kita tidak dibangun seperti itu,” katanya.
Harus Jelas Comparable dengan Siapa
Eko juga menyoroti aspek keterbandingan dalam penggunaan benchmark.
Menurutnya, apabila suatu persentase hendak digunakan untuk menilai kewajaran perusahaan, dasar metodologinya harus dapat dijelaskan, seperti KLU, periode data, jenis rasio, karakteristik kelompok usaha serta alasan mengapa kelompok tersebut relevan terhadap Wajib Pajak yang bersangkutan.
“Pertanyaan akademis pertama dalam benchmarking adalah: comparable dengan siapa? Kesamaan KLU belum tentu berarti kondisi ekonomi, model usaha dan tingkat keuntungan perusahaan juga sama,” katanya.
Perusahaan grosir dan retail dapat memiliki margin berbeda meskipun menjual produk yang sama. Demikian pula perusahaan dengan volume transaksi tinggi, biaya distribusi besar, strategi diskon maupun karakteristik pelanggan yang berbeda.
Identitas individual Wajib Pajak lain tentu tidak harus dibuka. Namun menurut Eko, metodologi pembanding tetap perlu dapat diterangkan agar Wajib Pajak mempunyai kesempatan memberikan tanggapan secara substansial.
Benchmark Jangan Menjadi Norma Profitabilitas
Yulianto menilai benchmarking tidak boleh berkembang menjadi norma tidak tertulis yang menentukan berapa tingkat keuntungan yang harus diperoleh suatu perusahaan.
“Fiskus mempunyai kewenangan melakukan pengawasan, tetapi kewenangan tersebut jangan diterjemahkan menjadi kewenangan menentukan berapa laba yang harus diperoleh perusahaan. Fiskus menguji kepatuhan pajak, bukan menentukan bagaimana perusahaan harus menghasilkan keuntungan,” ujarnya.
Menurutnya, dua perusahaan dalam bidang usaha yang sama belum tentu mempunyai kondisi ekonomi yang identik.
“Struktur biaya, karakteristik pelanggan, wilayah pemasaran, volume transaksi dan strategi usaha bisa berbeda. Karena itu benchmark harus menjadi titik awal untuk bertanya, bukan menjadi angka final yang otomatis mengalahkan pembukuan,” katanya.
Ketika Transaksi Terbukti, Statistik Tidak Boleh Menjadi Jalan Pintas
Yulianto menilai pengujian transaksi harus tetap menjadi pusat pengawasan.
Jika perusahaan mencatat pembelian Rp10 miliar, misalnya, fiskus dapat menguji invoice, bukti pembayaran, rekening koran, faktur pajak, penerimaan barang, kartu persediaan dan pencatatannya dalam HPP.
“Kalau setelah diuji pembelian Rp10 miliar tersebut memang ada dan dapat dipertanggungjawabkan, jangan kemudian benchmark menghasilkan angka Rp8 miliar lalu selisih Rp2 miliar tetap dianggap bermasalah hanya karena berbeda dari statistik. Kalau Rp2 miliar itu salah, tunjukkan transaksi mana yang salah,” tegasnya.
Menurut Yulianto, statistik menggambarkan kecenderungan kelompok, sedangkan pembukuan menggambarkan transaksi konkret perusahaan.
“Ketika fakta transaksi dapat dibuktikan, statistik tidak seharusnya otomatis mengalahkan fakta. Benchmark bukan jalan pintas untuk tetap menghasilkan koreksi ketika dugaan awal tidak terbukti,” katanya.
SP2DK Adalah Ruang Klarifikasi, Bukan Target Koreksi
Eko menambahkan, substansi SP2DK harus dipahami sebagai ruang klarifikasi terhadap data atau informasi yang dimiliki fiskus.
Karena itu, menurutnya, proses pengawasan tidak semestinya dibangun dengan asumsi bahwa setiap SP2DK pada akhirnya harus menghasilkan tambahan pembayaran pajak.
“SP2DK seharusnya mencari kebenaran material atas data yang dipersoalkan, bukan mencari angka koreksi. Kalau setelah diklarifikasi ternyata Wajib Pajak dapat membuktikan transaksinya, hasil yang objektif bisa saja memang tidak terdapat koreksi pada persoalan tersebut,” ujar Eko.
Menurutnya, penggunaan benchmarking sesudah data awal dapat dijelaskan tetap dimungkinkan sebagai alat analisis apabila terdapat alasan objektif untuk melakukan pengujian lebih lanjut. Namun benchmark tidak boleh diperlakukan sebagai pengganti bukti.
“Benchmark boleh menimbulkan pertanyaan baru, tetapi pertanyaan baru itu tetap harus dibuktikan. Jangan karena temuan pertama tidak terbukti, kemudian statistik ditempatkan sebagai penentu terakhir,” katanya.
Dunia Usaha Membutuhkan Kepastian Hukum
Dari perspektif dunia usaha, Yulianto menilai kepastian metode pengawasan sangat penting.
Menurutnya, dunia usaha memahami pentingnya pajak dan kewenangan negara melakukan pengawasan. Namun tambahan kewajiban pajak harus mempunyai dasar hukum dan fakta yang dapat diuji.
“Kalau ada penghasilan yang tidak dilaporkan, silakan koreksi. Kalau ada transaksi atau biaya yang tidak dapat dibuktikan, silakan diuji. Tetapi kalau persoalan yang diminta dalam SP2DK sudah dijelaskan, jangan benchmark kemudian dijadikan sarana untuk memaksakan adanya tambahan pajak,” katanya.
Yulianto menegaskan bahwa benchmarking tetap berguna sepanjang digunakan sesuai fungsi.
“Benchmarking adalah alarm, bukan vonis. Alarm menunjukkan ada sesuatu yang perlu diperiksa. Setelah diperiksa dan ternyata tidak ada masalah, jangan alarm itu sendiri kemudian dijadikan bukti bahwa Wajib Pajak pasti salah,” ujarnya.
Kesimpulan Harus Lahir dari Bukti
Eko dan Yulianto menegaskan bahwa kritik terhadap penggunaan benchmarking bukan berarti menolak kewenangan DJP melakukan pengawasan.
Wajib Pajak juga harus mampu mempertanggungjawabkan angka yang dilaporkannya melalui pembukuan, invoice, rekening koran, kontrak, persediaan serta dokumen relevan lainnya.
“Kalau ada selisih, rekonsiliasi. Kalau ada kondisi usaha khusus, jelaskan dan buktikan. Argumentasi hukum yang kuat harus bertemu dengan pembuktian faktual yang kuat,” ujar Eko.
Ia menegaskan bahwa benchmarking harus ditempatkan pada fungsi analitisnya.
“Benchmarking harus menjadi awal dari pertanyaan, bukan akhir dari pembuktian. Apalagi jangan menjadi penentu terakhir semata-mata karena masalah yang semula diangkat dalam SP2DK ternyata dapat dijelaskan. Kesimpulan mengenai kewajiban pajak harus lahir dari hukum, fakta dan bukti,” pungkas Eko.
Sementara Yulianto menegaskan bahwa kewenangan pengawasan harus berjalan beriringan dengan kepastian hukum.
“Jangan sampai logikanya menjadi: kalau persoalan pertama tidak ditemukan, cari benchmark agar tetap ada koreksi. Benchmarking harus membantu fiskus menemukan fakta, bukan menjadi jalan pintas untuk menciptakan kewajiban pajak,” pungkas Yulianto.