
Gema-Nusantara.id – Surabaya, 11 Agustus 2026 – Memiliki rumah sendiri semakin menjadi tantangan bagi masyarakat kelas menengah Indonesia. Tekanan biaya hidup, kenaikan harga hunian, kebutuhan uang muka, hingga kemampuan mengakses Kredit Pemilikan Rumah (KPR) membuat sebagian masyarakat harus menunda rencana membeli rumah.
Persoalan tersebut menjadi semakin relevan ketika kenaikan pendapatan masyarakat tidak selalu mampu mengikuti perkembangan harga properti dan berbagai biaya yang harus dikeluarkan untuk memperoleh hunian.
Kondisi ini membuat sebagian masyarakat kelas menengah berada pada posisi yang cukup sulit. Mereka memiliki pendapatan tetap dan tergolong produktif, tetapi kemampuan finansialnya belum tentu cukup untuk membeli rumah komersial di lokasi yang sesuai dengan kebutuhan.
Di sisi lain, kelompok tersebut juga belum tentu masuk dalam kategori masyarakat yang mendapatkan dukungan atau subsidi perumahan secara penuh.
Faktor Ekonomi Jadi Hambatan Utama
Persoalan ekonomi menjadi salah satu hambatan terbesar bagi masyarakat kelas menengah untuk memiliki rumah.
Harga properti, kemampuan menyiapkan uang muka, besarnya cicilan bulanan, serta lokasi rumah dengan harga terjangkau menjadi beberapa pertimbangan utama sebelum masyarakat memutuskan membeli hunian.
Selain itu, masyarakat juga harus mempertimbangkan pengeluaran rutin lainnya, mulai dari kebutuhan pangan, pendidikan, transportasi, kesehatan, hingga kebutuhan rumah tangga.
Akibatnya, keputusan membeli rumah menjadi salah satu keputusan finansial terbesar yang harus dihitung secara matang.
Ketika porsi cicilan rumah terlalu besar dibandingkan pendapatan, masyarakat cenderung memilih menunda pembelian rumah, mencari hunian yang lebih jauh dari pusat aktivitas ekonomi, atau tetap menyewa.
KPR Masih Jadi Andalan
Pembiayaan melalui perbankan masih menjadi salah satu instrumen utama masyarakat untuk membeli rumah.
Karena itu, tingkat bunga, besarnya uang muka, tenor kredit, persyaratan perbankan, hingga kemampuan membayar cicilan memiliki pengaruh besar terhadap keputusan masyarakat.
Bagi kelas menengah, kebutuhan terhadap KPR cukup tinggi karena membeli rumah secara tunai tidak realistis bagi sebagian besar rumah tangga.
Namun, tingginya ketergantungan terhadap pembiayaan perbankan juga membuat kemampuan membeli rumah sensitif terhadap perubahan bunga kredit dan kondisi ekonomi.
Semakin tinggi cicilan yang harus dibayar, semakin besar pula porsi pendapatan rumah tangga yang harus dialokasikan untuk kebutuhan perumahan.
Kesenjangan Pendapatan dan Harga Rumah Harus Dicermati
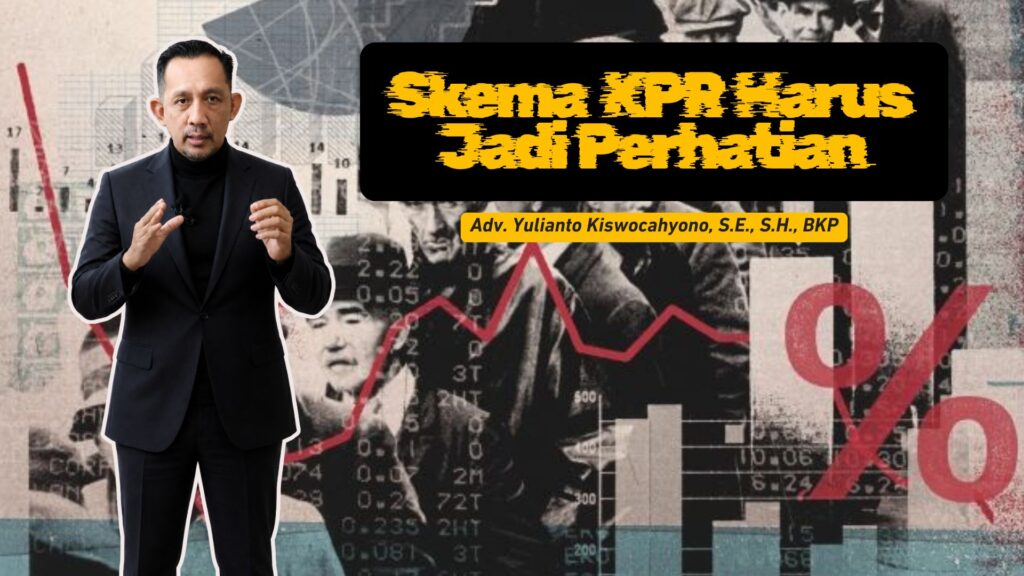
Menanggapi kondisi tersebut, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, menilai persoalan keterjangkauan rumah tidak dapat dilepaskan dari kesenjangan antara pertumbuhan pendapatan masyarakat dan harga properti.
Menurut Yulianto, kelompok kelas menengah berada dalam posisi yang cukup dilematis.
“Kelas menengah sekarang berada di posisi yang cukup tertekan. Pendapatannya ada, tetapi kenaikannya sering kali tidak mampu mengejar harga rumah, uang muka, cicilan, dan biaya hidup lainnya. Akhirnya membeli rumah menjadi keputusan finansial yang semakin berat,” ujar Yulianto.
Menurutnya, pemerintah perlu melihat kebijakan perumahan secara lebih menyeluruh dan tidak hanya berorientasi pada jumlah rumah yang berhasil dibangun.
Keterjangkauan harga terhadap kemampuan pendapatan masyarakat harus menjadi salah satu indikator utama keberhasilan program perumahan.
“Membangun rumah saja tidak cukup. Yang harus dipastikan adalah rumah tersebut benar-benar terjangkau oleh pendapatan masyarakat. Kalau harga rumah, bunga pembiayaan, dan cicilan tidak seimbang dengan kemampuan penghasilan, maka pasokan rumah bertambah tetapi akses masyarakat tetap terbatas,” katanya.
Skema KPR Perlu Lebih Adaptif
Yulianto juga menilai skema pembiayaan perumahan perlu semakin adaptif terhadap kemampuan masyarakat, khususnya kelompok kelas menengah.
Menurutnya, kebijakan pembiayaan sebaiknya tidak hanya mempertimbangkan kemampuan masyarakat membayar cicilan, tetapi juga hambatan awal berupa uang muka dan berbagai biaya transaksi.
“KPR masih menjadi jalan utama masyarakat untuk memiliki rumah. Karena itu, kebijakan bunga, tenor, dan uang muka sangat menentukan. Jangan sampai masyarakat sebenarnya mampu mencicil, tetapi gagal memiliki rumah hanya karena struktur pembiayaannya terlalu berat di awal,” jelasnya.
Ia menilai diperlukan sinergi antara pemerintah, industri perbankan dan pengembang agar skema pembiayaan rumah lebih sesuai dengan kondisi pendapatan masyarakat.
Pembiayaan yang sehat, lanjutnya, tetap harus memperhatikan prinsip kehati-hatian perbankan, tetapi pada saat bersamaan perlu memberikan ruang yang lebih realistis bagi masyarakat produktif yang mempunyai kemampuan membayar.
Insentif Fiskal Bisa Dimanfaatkan
Dari perspektif fiskal, Yulianto menilai pemerintah memiliki sejumlah instrumen yang dapat digunakan untuk mendorong keterjangkauan rumah.
Kebijakan tersebut dapat berbentuk insentif perpajakan, dukungan pembiayaan, subsidi yang lebih tepat sasaran, maupun kebijakan yang dapat membantu menekan biaya pembangunan dan transaksi properti.
Namun, ia mengingatkan bahwa insentif fiskal harus dirancang sehingga manfaat akhirnya benar-benar dirasakan masyarakat.
“Instrumen fiskal bisa digunakan untuk memperkecil biaya kepemilikan rumah. Tetapi desainnya harus tepat sasaran dan jangan hanya menguntungkan sisi pengembang. Ujung dari kebijakan tersebut harus tetap diukur dari apakah masyarakat menjadi lebih mudah membeli rumah atau tidak,” tegas Yulianto.
Menurutnya, keberhasilan kebijakan tidak cukup diukur dari meningkatnya pembangunan atau transaksi properti. Pemerintah juga perlu melihat seberapa besar kelompok masyarakat yang sebelumnya kesulitan memiliki rumah akhirnya dapat mengakses hunian.
Lokasi Rumah Juga Menentukan Keterjangkauan
Persoalan rumah murah juga tidak dapat dilepaskan dari lokasi.
Harga rumah yang relatif rendah belum tentu berarti benar-benar terjangkau apabila hunian berada jauh dari tempat kerja, pusat pendidikan maupun fasilitas pelayanan publik.
Jarak yang terlalu jauh dapat menimbulkan biaya tambahan berupa transportasi, waktu perjalanan serta kebutuhan kendaraan pribadi.
Karena itu, kebijakan perumahan juga perlu terintegrasi dengan pengembangan transportasi publik dan pusat-pusat pertumbuhan ekonomi baru.
Pembangunan kawasan hunian yang terhubung dengan jaringan transportasi dinilai dapat membantu masyarakat memperoleh rumah dengan harga lebih terjangkau tanpa harus menanggung biaya mobilitas yang terlalu tinggi.
Sektor Properti Punya Efek Ekonomi Luas
Yulianto menilai sektor properti memiliki keterkaitan cukup luas dengan perekonomian nasional.
Aktivitas pembangunan rumah berkaitan dengan sektor konstruksi, semen, baja, bahan bangunan, furnitur, jasa keuangan, tenaga kerja hingga berbagai industri pendukung lainnya.
Karena itu, meningkatnya kemampuan masyarakat membeli rumah dapat memberikan efek berantai terhadap aktivitas ekonomi.
“Kalau pasar perumahan sehat dan masyarakat memiliki daya beli, efek ekonominya luas. Tetapi kalau kelas menengah terus menunda membeli rumah karena tidak terjangkau, itu juga menjadi sinyal bahwa daya beli dan struktur pembiayaan perlu diperhatikan lebih serius,” ujar Yulianto.
Kebijakan Perumahan Perlu Menyasar Kelas Menengah
Persoalan keterjangkauan rumah menunjukkan bahwa kebijakan perumahan tidak cukup hanya menyasar kelompok masyarakat berpenghasilan rendah.
Kelas menengah juga membutuhkan perhatian karena kelompok ini menjadi salah satu motor konsumsi dan aktivitas ekonomi nasional.
Tanpa kebijakan yang tepat, kelompok masyarakat yang tidak termasuk penerima bantuan tetapi juga belum cukup kuat membeli rumah komersial berpotensi berada dalam celah kebijakan.
Pemerintah, perbankan dan pengembang karena itu perlu mencari titik keseimbangan antara harga rumah, kemampuan pendapatan, kebutuhan pembiayaan serta kelayakan bisnis sektor properti.
Pada akhirnya, persoalan perumahan bukan semata-mata tentang berapa banyak rumah yang tersedia, tetapi tentang berapa banyak masyarakat yang benar-benar mampu membelinya.
Apabila kesenjangan antara harga hunian dan pendapatan terus melebar, kepemilikan rumah berpotensi semakin sulit dijangkau oleh kelas menengah.
Sebaliknya, kombinasi antara ketersediaan rumah, pembiayaan yang terjangkau, kebijakan fiskal yang tepat serta pembangunan kawasan yang terintegrasi dapat membuka peluang lebih besar bagi masyarakat untuk memiliki hunian yang layak.