
Gema-Nusantara.id – Surabaya, 3 Juni 2026 – Terbitnya Peraturan Pemerintah Nomor 20 Tahun 2026 membawa perubahan penting dalam ketentuan Pajak Penghasilan bagi pelaku usaha dengan peredaran bruto tertentu. Salah satu poin yang mendapat perhatian adalah perubahan pihak yang dapat memanfaatkan skema Pajak Penghasilan final UMKM sebesar 0,5 persen.
Melalui aturan tersebut, fasilitas PPh final 0,5 persen tidak lagi berlaku secara luas seperti sebelumnya. Dalam ketentuan baru, fasilitas ini pada prinsipnya diberikan kepada Wajib Pajak orang pribadi, Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh satu orang, serta koperasi, sepanjang memiliki peredaran bruto tidak lebih dari Rp4,8 miliar dalam satu tahun pajak.
Perubahan tersebut membuat sejumlah badan usaha, seperti CV dan PT selain perseroan perorangan, perlu menyesuaikan kembali strategi perpajakannya. Bagi badan usaha yang baru berdiri setelah berlakunya PP 20 Tahun 2026, penghitungan pajak pada umumnya perlu menggunakan mekanisme tarif normal berdasarkan laba kena pajak.
Namun, perubahan ini tidak dapat langsung disimpulkan sebagai kenaikan beban pajak bagi seluruh pelaku usaha. Dampaknya sangat bergantung pada karakter usaha, besarnya margin laba, struktur biaya, dan kemampuan wajib pajak dalam menyelenggarakan pembukuan.
Tarif Final Tidak Selalu Lebih Ringan
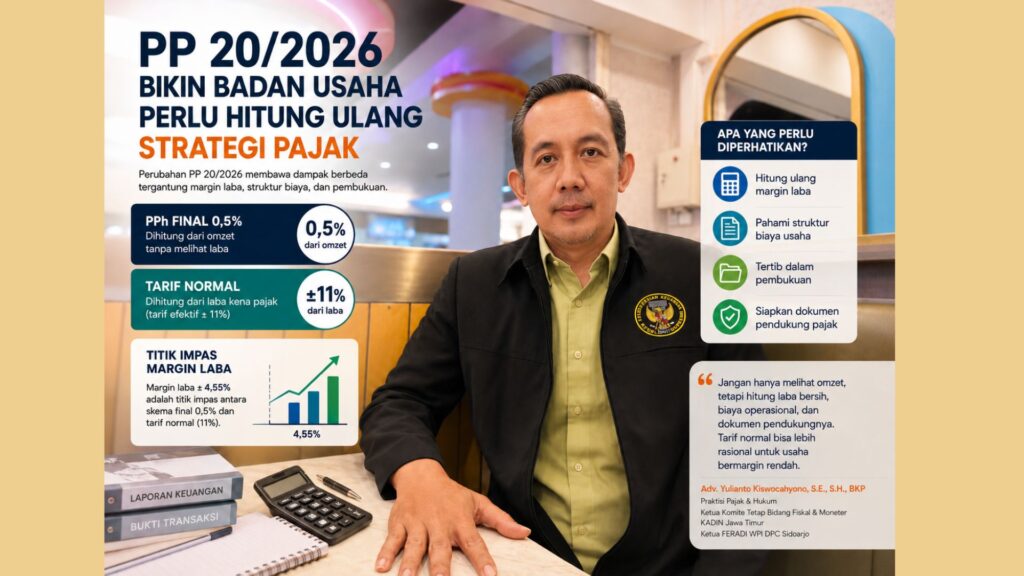
Dalam skema PPh final 0,5 persen, pajak dihitung berdasarkan omzet. Artinya, pajak tetap dikenakan dari peredaran bruto, tanpa melihat apakah usaha tersebut mencatat laba besar, laba kecil, atau bahkan mengalami kerugian.
Sementara itu, dalam skema tarif normal, pajak dihitung berdasarkan laba kena pajak. Dengan demikian, apabila margin laba suatu usaha rendah, beban pajak yang timbul dapat lebih kecil dibandingkan skema final yang dihitung langsung dari omzet.
Sebagai gambaran, apabila sebuah usaha memiliki omzet Rp4,8 miliar dalam satu tahun dan menggunakan skema PPh final 0,5 persen, maka pajak yang harus dibayar sebesar Rp24 juta.
Namun, apabila usaha tersebut menggunakan tarif normal dengan asumsi memperoleh fasilitas Pasal 31E sehingga tarif efektifnya sekitar 11 persen dari laba, titik impasnya berada pada margin laba sekitar 4,55 persen. Dengan kata lain, apabila margin laba di bawah 4,55 persen, skema tarif normal dapat menghasilkan pajak yang lebih rendah dibandingkan PPh final 0,5 persen.
Contoh Usaha Bermargin Rendah
Misalnya, sebuah CV yang bergerak di bidang distribusi bahan pokok memiliki omzet Rp4 miliar dalam satu tahun dengan margin laba bersih 3 persen. Dari omzet tersebut, laba bersih yang diperoleh sekitar Rp120 juta.
Jika menggunakan PPh final 0,5 persen, pajak yang dibayar adalah Rp20 juta. Namun, apabila menggunakan tarif normal dengan tarif efektif 11 persen dari laba, pajak yang dibayar sekitar Rp13,2 juta.
Dalam simulasi tersebut, penggunaan tarif normal justru menghasilkan beban pajak lebih rendah sekitar Rp6,8 juta dibandingkan skema PPh final.
Kondisi seperti ini dapat terjadi pada usaha perdagangan, distribusi, manufaktur ringan, atau sektor lain yang memiliki biaya operasional besar dan margin keuntungan relatif tipis.
Usaha Bermargin Tinggi Berpotensi Lebih Terdampak
Situasi berbeda dapat terjadi pada usaha berbasis jasa, keahlian, digital, atau personal branding yang memiliki biaya operasional relatif rendah tetapi margin laba tinggi.
Sebagai contoh, sebuah PT yang bergerak di bidang jasa pemasaran digital memiliki omzet Rp3 miliar dalam satu tahun dengan margin laba bersih 35 persen. Dengan kondisi tersebut, laba bersihnya mencapai sekitar Rp1,05 miliar.
Apabila menggunakan PPh final 0,5 persen, pajak yang dibayar sebesar Rp15 juta. Namun, jika menggunakan tarif normal dengan tarif efektif 11 persen dari laba, pajak yang timbul menjadi sekitar Rp115,5 juta.
Simulasi ini menunjukkan bahwa perubahan aturan dapat memberikan dampak berbeda bagi setiap sektor usaha. Usaha dengan margin rendah belum tentu dirugikan, sedangkan usaha dengan margin tinggi dapat mengalami kenaikan beban pajak yang cukup signifikan.
Pelaku Usaha Jangan Hanya Fokus pada Omzet
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, praktisi pajak dan hukum sekaligus Ketua Komite Tetap Bidang Fiskal & Moneter KADIN Jawa Timur serta Ketua FERADI WPI DPC Sidoarjo, menilai pelaku usaha perlu memahami perubahan PP 20 Tahun 2026 secara lebih cermat.
Menurutnya, pelaku usaha tidak cukup hanya melihat omzet, tetapi juga harus menghitung margin laba, struktur biaya, dan kesiapan administrasi perpajakan. Ia berpandangan bahwa tarif normal tidak selalu lebih berat dibandingkan PPh final.
“Pelaku usaha harus melihat kondisi riil usahanya. Jangan hanya melihat omzet, tetapi juga hitung laba bersih, biaya operasional, dan dokumen pendukungnya. Untuk usaha dengan margin rendah, tarif normal bisa lebih rasional dibandingkan tarif final yang dihitung dari omzet,” ujar Adv. Yulianto.
Ia juga menekankan bahwa perubahan ini menuntut pelaku usaha untuk lebih tertib dalam pembukuan. Menurutnya, badan usaha yang tidak lagi dapat menggunakan PPh final 0,5 persen perlu memastikan pencatatan transaksi, biaya usaha, dan laporan keuangannya disusun dengan benar.
“Kalau pembukuan tidak rapi, pelaku usaha akan kesulitan menghitung penghasilan kena pajak. Selain itu, risiko koreksi saat ada klarifikasi atau pemeriksaan pajak juga bisa meningkat,” katanya.
Perubahan Arah Kebijakan Pajak UMKM
Perubahan dalam PP 20 Tahun 2026 menunjukkan adanya pergeseran pendekatan dalam kebijakan pajak bagi pelaku usaha kecil dan menengah. Sebelumnya, skema PPh final lebih menekankan kemudahan administrasi karena pajak dihitung langsung dari omzet.
Namun, melalui aturan baru, kebijakan perpajakan mulai diarahkan agar lebih mencerminkan kemampuan ekonomis wajib pajak. Dengan demikian, fasilitas tarif final diharapkan lebih tepat sasaran dan tidak digunakan untuk kepentingan yang menyimpang dari tujuan awal pemberian kemudahan tersebut.
Meski demikian, pelaku usaha tetap perlu memperhatikan ketentuan peralihan bagi wajib pajak tertentu yang sebelumnya sudah menggunakan skema PPh final berdasarkan PP 55 Tahun 2022. Dalam kondisi tertentu, wajib pajak badan yang masa pemanfaatan fasilitasnya belum berakhir masih dapat menggunakan skema final sampai jangka waktunya selesai, sepanjang memenuhi persyaratan yang berlaku.
Pelaku Usaha Perlu Evaluasi Bentuk Badan Usaha
Dengan adanya perubahan tersebut, pelaku usaha disarankan melakukan evaluasi terhadap bentuk badan usaha, proyeksi omzet, margin laba, serta struktur biaya. Evaluasi ini penting agar pelaku usaha tidak salah mengambil keputusan dalam menjalankan kewajiban perpajakannya.
Bagi usaha dengan margin rendah, penggunaan tarif normal dapat menjadi lebih ringan apabila pembukuan dilakukan secara tertib dan seluruh biaya usaha dapat dibuktikan. Sebaliknya, bagi usaha bermargin tinggi, terutama yang bergerak di bidang jasa profesional, digital, konsultan, kreator konten, atau usaha berbasis keahlian, perubahan ini dapat menimbulkan beban pajak lebih besar dibandingkan sebelumnya.
Karena itu, isu utama dalam perubahan PP 20 Tahun 2026 bukan hanya soal terbatasnya penggunaan tarif final 0,5 persen, tetapi juga bagaimana pelaku usaha memahami kondisi keuangan usahanya sendiri.
Pelaku usaha perlu mengetahui berapa margin laba sebenarnya, biaya apa saja yang dapat dipertanggungjawabkan, serta bagaimana kewajiban pembukuan harus dijalankan. Tanpa pemahaman tersebut, perubahan aturan pajak dapat menimbulkan risiko administratif maupun finansial bagi wajib pajak.
PP 20 Tahun 2026 pada akhirnya menjadi pengingat bahwa kepatuhan pajak tidak hanya berkaitan dengan pembayaran pajak, tetapi juga dengan kesiapan administrasi, pembukuan, dan pengelolaan usaha yang lebih tertib.