
Gema-Nusantara.id – Jakarta, 20 Agustus 2026 – Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 terkait Kuasa Wajib Pajak menjadi perhatian dalam kajian akademik tiga peneliti Universitas Mpu Tantular.
Kajian tersebut menyoroti satu persoalan penting dalam hukum administrasi dan perpajakan, yakni sejauh mana kewenangan Menteri Keuangan dapat digunakan untuk mengatur Kuasa Wajib Pajak tanpa melampaui batas delegasi yang diberikan undang-undang.
Penelitian itu dituangkan dalam artikel ilmiah berjudul “Shifting Administrative Norms into Substantive Norms in Taxpayer Proxy Regulation: An Analysis of the Limits of the Minister of Finance’s Delegated Authority under PMK Number 44 of 2026.”
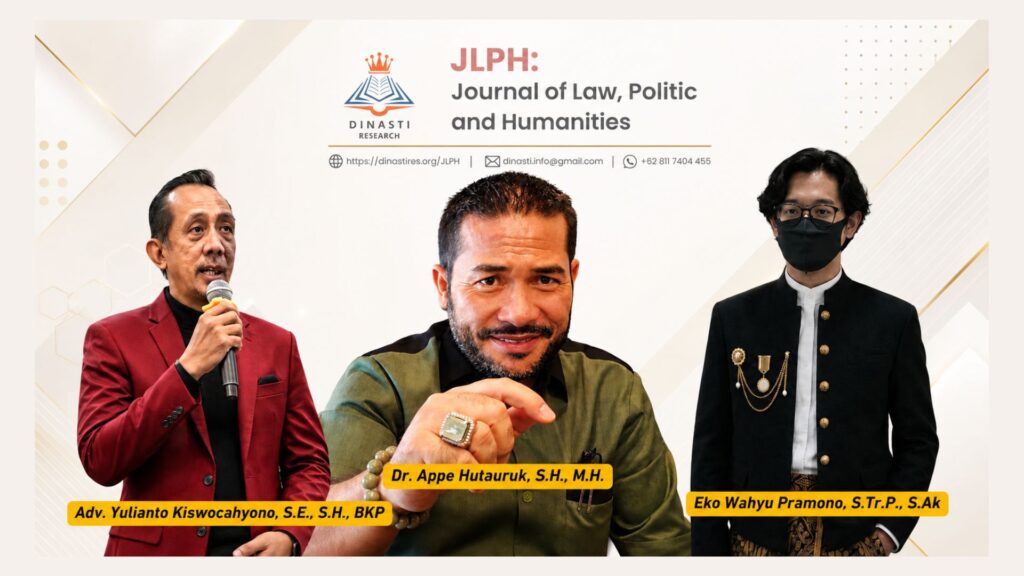
Artikel tersebut ditulis oleh Dr. Appe Hutauruk, S.H., M.H., Eko Wahyu Pramono, S.Tr.P., S.Ak., dan Adv. Yulianto Kiswocahyono, S.E., S.H., BKP.
Kajian telah diterbitkan dalam Journal of Law, Politic and Humanities (JLPH) Volume 6 Nomor 5 pada 17 Agustus 2026, halaman 4365–4377.
Para peneliti memberikan perhatian pada kemungkinan pergeseran norma administratif menjadi norma substantif apabila suatu peraturan pelaksana mulai menciptakan pembatasan, kewajiban, larangan atau konsekuensi hukum bagi Wajib Pajak maupun pihak yang bertindak sebagai kuasanya.
Regulasi Harus Tetap Tunduk pada Batas Delegasi
Salah satu penulis, Dr. Appe Hamonangan Hutauruk, S.H., M.H., dikenal sebagai dosen dan akademisi hukum, sekaligus salah satu aktivis Reformasi 1998 yang hingga kini konsisten berada di luar lingkar kekuasaan pemerintahan.
Appe melihat PMK 44/2026 dari perspektif hukum administrasi negara, khususnya mengenai batas kewenangan yang diperoleh pejabat pemerintah melalui delegasi undang-undang.
Menurutnya, kewenangan yang diberikan kepada Menteri Keuangan bukanlah kewenangan yang dapat digunakan tanpa batas.
“Kewenangan delegasi bukan cek kosong bagi pembentuk peraturan. Menteri Keuangan memang diberi kewenangan mengatur Kuasa Wajib Pajak, tetapi materi pengaturannya harus tetap berada dalam ruang lingkup dan tujuan yang ditentukan undang-undang,” ujar Appe.
Ia menilai setiap regulasi pelaksana harus memiliki dasar yang dapat ditelusuri pada peraturan yang memberikan kewenangan.
Apabila suatu aturan mulai membentuk kewajiban baru, larangan ataupun pembatasan terhadap hak, menurut Appe, dasar kewenangannya harus diperiksa secara lebih ketat.
“Persoalannya bukan hanya siapa pejabat yang membuat peraturan, tetapi apakah substansi yang dibuat masih berada dalam kewenangan yang diberikan kepadanya. Dalam negara hukum, setiap kekuasaan selalu mempunyai batas,” katanya.
Appe mengaitkan persoalan tersebut dengan doktrin ultra vires dalam hukum administrasi.
Doktrin itu pada dasarnya membatasi pejabat maupun organ pemerintahan agar tidak bertindak di luar kewenangan yang diberikan oleh hukum.
Menurut Appe, prinsip pembatasan kewenangan bukan dimaksudkan untuk melemahkan kemampuan pemerintah dalam mengatur.
Sebaliknya, prinsip tersebut dibutuhkan agar setiap regulasi memiliki dasar hukum yang jelas dan dapat dipertanggungjawabkan.
“Administrasi perpajakan memang membutuhkan regulasi yang efektif. Tetapi efektivitas tidak dapat dilepaskan dari legalitas. Kalau regulasi sudah menyentuh atau membatasi hak seseorang, dasar hukumnya harus semakin jelas,” tegas Appe.
Jangan Korbankan Kepastian Hukum
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., dikenal sebagai praktisi pajak, pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak, sekaligus Pendiri Adipati & Partners Law Office.
Eko menyoroti persoalan PMK 44/2026 dari sisi praktik perpajakan.
Menurutnya, Kuasa Wajib Pajak memiliki peran yang lebih luas daripada sekadar mengurus dokumen administratif.
Kuasa dapat membantu Wajib Pajak memahami ketentuan perpajakan, menjalankan kewajiban secara benar dan menjaga haknya ketika terdapat proses pemeriksaan, perbedaan pendapat maupun sengketa perpajakan.
“Kuasa Wajib Pajak bukan sekadar orang yang membawa atau mengurus dokumen. Dalam praktiknya, kuasa membantu Wajib Pajak memahami regulasi yang kompleks, menjalankan kewajibannya dengan benar, sekaligus menjaga haknya ketika berhadapan dengan administrasi maupun sengketa perpajakan,” ujar Eko.
Ia tidak mempersoalkan perlunya pengaturan terhadap kompetensi, profesionalitas dan integritas Kuasa Wajib Pajak.
Namun menurut Eko, apabila sebuah ketentuan dapat berujung pada pembatasan atau sanksi, maka formulasi normanya harus jelas.
“Kalau suatu ketentuan dapat menjadi dasar untuk membatasi seseorang, menjatuhkan sanksi atau menimbulkan konsekuensi terhadap kedudukannya sebagai kuasa, parameternya harus jelas, objektif dan terukur,” katanya.
Eko mengingatkan bahwa norma yang terlalu terbuka terhadap berbagai penafsiran justru dapat mengurangi kepastian hukum.
Ia juga menekankan pentingnya prinsip due process of law dalam mekanisme pemeriksaan terhadap dugaan pelanggaran.
“Ketika seseorang dianggap melakukan pelanggaran, dia harus mengetahui apa yang dipersoalkan, apa dasar hukumnya, apa bukti yang digunakan dan diberikan kesempatan untuk memberikan klarifikasi maupun pembelaan,” ujar Eko.
Menurutnya, profesionalitas memang harus dijaga, tetapi tidak boleh dijadikan alasan untuk mengesampingkan hak pihak yang diperiksa.
“Profesionalitas harus ditegakkan. Tetapi profesionalitas tidak boleh menjadi alasan untuk mengabaikan kepastian hukum. Standarnya harus jelas dan prosesnya juga harus adil,” tegasnya.
Kepatuhan Pajak Harus Berjalan Bersama Perlindungan Hak
Penulis lainnya, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, menempatkan persoalan tersebut dalam konteks keseimbangan antara kepentingan penerimaan negara dan perlindungan Wajib Pajak.
Menurut Yulianto, pemerintah memiliki kepentingan untuk memastikan Kuasa Wajib Pajak bekerja secara profesional dan berintegritas.
Namun ia mengingatkan agar mekanisme pengawasan tidak berubah menjadi pembatasan yang berlebihan.
“Negara tentu mempunyai kepentingan untuk memastikan Kuasa Wajib Pajak bekerja secara profesional, kompeten dan berintegritas. Tetapi pengawasan jangan sampai berkembang menjadi pembatasan yang berlebihan terhadap hak Wajib Pajak untuk menentukan siapa yang dipercaya mendampinginya,” ujar Yulianto.
Menurutnya, kepatuhan perpajakan tidak seharusnya dilihat hanya dari kewajiban masyarakat untuk memenuhi kewajiban pajak.
Sistem yang sehat, lanjut Yulianto, juga harus memberikan perlindungan terhadap hak Wajib Pajak.
“Kita tidak boleh melihat kepatuhan hanya dari sisi kewajiban Wajib Pajak. Sistem perpajakan yang sehat juga harus menjamin hak Wajib Pajak, termasuk hak memperoleh pendampingan dan kepastian hukum ketika berhadapan dengan administrasi perpajakan,” katanya.
Ia juga menyoroti perbedaan posisi antara Wajib Pajak dan otoritas perpajakan dalam proses administrasi.
Otoritas pajak memiliki sejumlah kewenangan administratif, akses informasi serta instrumen pemeriksaan berdasarkan undang-undang.
Dalam kondisi tersebut, Yulianto memandang keberadaan kuasa profesional mempunyai fungsi penting.
“Otoritas pajak mempunyai kewenangan, akses informasi dan instrumen pemeriksaan. Karena itu, keberadaan kuasa profesional diperlukan agar Wajib Pajak memahami posisi hukumnya dan memperoleh pendampingan ketika terdapat perbedaan pendapat ataupun sengketa,” ujar Yulianto.
Menurutnya, sistem perpajakan yang kuat tidak hanya dibangun dari target penerimaan, tetapi juga dari kepercayaan publik.
“Sistem perpajakan yang kuat bukan hanya soal penerimaan negara dan angka kepatuhan. Kepercayaan juga dibangun melalui aturan yang jelas, transparan, proporsional dan memberikan kepastian hukum,” tegasnya.
Yulianto menilai perlindungan hak Wajib Pajak dan kepentingan negara seharusnya tidak ditempatkan dalam posisi saling bertentangan.
“Kepentingan negara harus berjalan bersama perlindungan hak Wajib Pajak. Dua hal ini tidak seharusnya dipertentangkan,” pungkas Yulianto.
Norma Administratif atau Sudah Menjadi Norma Substantif?
Salah satu pertanyaan utama dalam kajian tersebut adalah bagaimana membedakan norma administratif dengan norma substantif.
Norma administratif pada umumnya mengatur tata cara, prosedur, persyaratan dokumen, mekanisme pendaftaran maupun proses verifikasi.
Namun sifat pengaturan dapat berubah apabila aturan mulai menetapkan larangan, kewajiban baru, pembatasan hak atau konsekuensi hukum yang memengaruhi kedudukan seseorang.
Dalam situasi tersebut, norma dapat bergerak dari pengaturan teknis administratif menuju norma substantif.
Pergeseran tersebut menjadi penting karena semakin substantif suatu norma, semakin kuat pula kebutuhan terhadap dasar kewenangan yang jelas.
Kajian menyebut Menteri Keuangan memang memiliki kewenangan formal untuk mengatur Kuasa Wajib Pajak berdasarkan Pasal 44E ayat (2) huruf e Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan.
Namun kewenangan tersebut tetap harus ditempatkan sesuai batas delegasi yang diberikan undang-undang.
Ultra Vires Jadi Salah Satu Instrumen Analisis
Penelitian tersebut menggunakan pendekatan yuridis normatif dengan pendekatan peraturan perundang-undangan, konseptual, kasus dan historis.
Doktrin ultra vires digunakan sebagai salah satu instrumen untuk menguji batas kewenangan.
Dalam hukum administrasi, doktrin tersebut pada dasarnya menilai apakah tindakan maupun regulasi pemerintah masih berada dalam ruang lingkup kewenangan yang telah diberikan kepadanya.
Setiap organ pemerintahan mendapatkan kewenangan berdasarkan hukum.
Karena itu, penggunaan kewenangan juga harus tetap sesuai dengan tujuan, ruang lingkup dan batas yang ditetapkan oleh peraturan perundang-undangan.
Selain ultra vires, kajian tersebut juga menyoroti asas legalitas, kepastian hukum, proporsionalitas dan perlindungan terhadap hak Wajib Pajak.
Tidak Menyebut Seluruh PMK 44/2026 Tidak Sah
Meski mengemukakan sejumlah persoalan hukum, penelitian tersebut tidak menyatakan bahwa seluruh PMK Nomor 44 Tahun 2026 melanggar hukum ataupun tidak sah.
Kajian lebih diarahkan pada ketentuan tertentu yang dinilai perlu diuji secara lebih hati-hati ketika menimbulkan pembatasan, kewajiban, larangan maupun konsekuensi hukum terhadap Wajib Pajak atau kuasanya.
Ketiga penulis juga tidak menolak perlunya regulasi terhadap Kuasa Wajib Pajak.
Aturan tetap dinilai dibutuhkan untuk menjaga profesionalitas, kompetensi, integritas serta ketertiban administrasi perpajakan.
Namun regulasi tersebut juga harus memberikan kepastian hukum, proporsionalitas serta perlindungan terhadap hak masyarakat.
Kajian itu pada akhirnya menegaskan bahwa diskursus mengenai PMK 44/2026 tidak berhenti pada persoalan teknis perpajakan.
Persoalan tersebut juga menyentuh prinsip mendasar dalam negara hukum, yakni bahwa setiap kewenangan pemerintah memiliki batas.
Pemerintah tetap memiliki ruang untuk mengatur, tetapi ketika suatu regulasi mulai membatasi hak atau menimbulkan konsekuensi hukum, dasar kewenangannya harus jelas serta dapat dipertanggungjawabkan.