
GemaNusantara.id – Jakarta, 5 Juni 2026 — Pemerintah memproyeksikan penerimaan pajak pada 2026 dapat tumbuh sekitar 20,5 persen. Proyeksi tersebut disampaikan di tengah membaiknya kinerja penerimaan negara dari sektor perpajakan setelah pada tahun sebelumnya sempat mengalami tekanan.
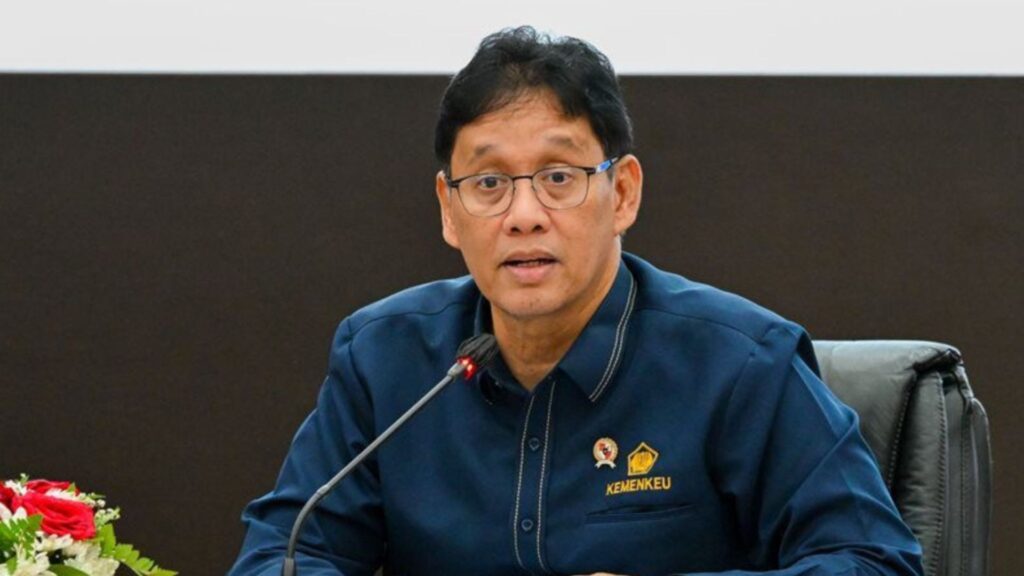
Menteri Keuangan Purbaya Yudhi Sadewa menyampaikan bahwa penerimaan pajak tahun ini menunjukkan perbaikan signifikan dibandingkan 2025. Pada 2025, realisasi penerimaan pajak tercatat mengalami kontraksi sebesar 0,7 persen. Sementara pada 2026, pemerintah memperkirakan penerimaan pajak dapat kembali tumbuh positif di kisaran 20 persen lebih.
Target APBN Masih Menjadi Tantangan
Meski proyeksi pertumbuhan 20,5 persen menunjukkan pemulihan, angka tersebut masih belum sepenuhnya cukup untuk mencapai target penerimaan pajak dalam APBN 2026.
Target penerimaan pajak tahun ini ditetapkan sebesar Rp2.357,7 triliun. Untuk mencapai target tersebut, penerimaan pajak diperkirakan perlu tumbuh sekitar 22,9 persen. Apabila pertumbuhan hanya berada di level 20,5 persen, penerimaan pajak 2026 diperkirakan mencapai sekitar Rp2.310,7 triliun.
Dengan demikian, pemerintah masih memiliki pekerjaan besar untuk menutup selisih antara proyeksi realisasi dan target APBN. Tantangan tersebut tidak hanya berkaitan dengan kemampuan menghimpun pajak, tetapi juga menjaga agar kebijakan penerimaan negara tidak menekan aktivitas ekonomi masyarakat dan dunia usaha.
Kinerja Januari-Mei 2026 Tumbuh Positif
Sepanjang Januari hingga Mei 2026, penerimaan pajak tercatat tumbuh 22,1 persen dengan realisasi sebesar Rp834,4 triliun. Capaian ini menjadi sinyal positif bahwa penerimaan negara mulai bergerak lebih kuat dibandingkan tahun sebelumnya.
Pertumbuhan tersebut antara lain ditopang oleh kenaikan penerimaan Pajak Penghasilan badan serta Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah. PPh badan tercatat tumbuh 23,9 persen dengan realisasi sebesar Rp167,6 triliun. Sementara itu, PPN dan PPnBM tumbuh 41,3 persen dengan realisasi sebesar Rp315,7 triliun.
Kenaikan PPh badan dapat mencerminkan membaiknya kinerja sebagian sektor usaha. Di sisi lain, pertumbuhan PPN dan PPnBM menunjukkan adanya aktivitas konsumsi dan transaksi ekonomi yang masih berjalan, meskipun pemerintah tetap perlu membaca data tersebut secara hati-hati karena daya beli masyarakat di berbagai kelompok pendapatan tidak selalu bergerak seragam.
Pemerintah Perlu Jaga Keseimbangan
Peningkatan penerimaan pajak menjadi penting untuk mendukung pembiayaan pembangunan, belanja negara, serta menjaga kesehatan fiskal. Namun, strategi peningkatan penerimaan perlu dilakukan secara terukur.
Pemerintah tidak cukup hanya mengejar angka penerimaan. Kebijakan pajak juga perlu memperhatikan kondisi pelaku usaha, daya beli rumah tangga, kepatuhan wajib pajak, dan kualitas layanan administrasi perpajakan.
Optimalisasi penerimaan pajak idealnya dilakukan melalui perluasan basis pajak, peningkatan kepatuhan sukarela, penguatan pengawasan berbasis data, serta perbaikan sistem administrasi. Langkah tersebut dinilai lebih sehat dibandingkan hanya menambah tekanan kepada wajib pajak yang selama ini sudah patuh.
Pajak dan Sinyal Pemulihan Ekonomi
Pertumbuhan penerimaan pajak sering dibaca sebagai salah satu indikator aktivitas ekonomi. Ketika perusahaan mencatatkan laba lebih baik, penerimaan PPh badan dapat meningkat. Ketika konsumsi dan transaksi ekonomi bergerak, penerimaan PPN juga dapat terdorong.
Namun, pertumbuhan penerimaan pajak tetap harus dilihat bersama indikator lain, seperti inflasi, daya beli, konsumsi rumah tangga, investasi, tingkat kepatuhan, serta kondisi sektor riil. Dengan begitu, pemerintah dapat memperoleh gambaran yang lebih utuh mengenai kualitas pertumbuhan ekonomi.
Dalam konteks ini, kenaikan penerimaan pajak perlu dipastikan tidak hanya berasal dari faktor administratif atau penagihan, tetapi juga dari aktivitas ekonomi yang benar-benar tumbuh dan memberi manfaat kepada masyarakat.
Ruang Optimalisasi Masih Terbuka
Masih adanya selisih antara proyeksi pertumbuhan 20,5 persen dan kebutuhan pertumbuhan 22,9 persen menunjukkan bahwa ruang optimalisasi penerimaan pajak masih terbuka. Pemerintah dapat memperkuat penerimaan melalui pembenahan basis data wajib pajak, pengawasan transaksi ekonomi digital, penertiban praktik penghindaran pajak, serta peningkatan kepatuhan sektor-sektor yang belum tergarap maksimal.
Selain itu, pemerintah juga perlu memastikan sistem perpajakan berjalan lebih sederhana, transparan, dan memberikan kepastian hukum. Kepastian hukum menjadi faktor penting agar wajib pajak tidak merasa dibebani oleh ketidakjelasan aturan maupun proses administrasi yang berlarut-larut.
Kepatuhan Wajib Pajak Jadi Kunci
Target penerimaan pajak tidak hanya bergantung pada kebijakan pemerintah, tetapi juga pada tingkat kepatuhan wajib pajak. Semakin tinggi kepatuhan sukarela, semakin kuat fondasi penerimaan negara.
Karena itu, pendekatan edukatif dan pelayanan yang baik tetap dibutuhkan. Pemerintah perlu membangun kepercayaan publik bahwa pajak yang dibayarkan dikelola secara akuntabel dan kembali kepada masyarakat melalui pelayanan publik, infrastruktur, pendidikan, kesehatan, serta program pembangunan lainnya.
Kepercayaan publik menjadi modal penting dalam membangun sistem perpajakan yang berkelanjutan. Tanpa kepercayaan, peningkatan penerimaan akan cenderung bergantung pada penegakan semata, bukan pada kesadaran kolektif masyarakat.
Penutup
Proyeksi pertumbuhan penerimaan pajak 2026 sebesar 20,5 persen menjadi sinyal perbaikan setelah tekanan yang terjadi pada tahun sebelumnya. Namun, pemerintah masih perlu bekerja keras karena target APBN membutuhkan pertumbuhan yang lebih tinggi.
Dengan realisasi penerimaan pajak hingga Mei 2026 yang tumbuh positif, peluang untuk mendekati target masih terbuka. Meski begitu, strategi yang ditempuh harus tetap seimbang, yakni menjaga penerimaan negara tanpa mengorbankan daya beli masyarakat dan keberlangsungan dunia usaha.
Kunci keberhasilan penerimaan pajak 2026 tidak hanya terletak pada seberapa besar angka yang dihimpun, tetapi juga pada bagaimana pemerintah menjaga keadilan, kepastian hukum, dan kepercayaan publik dalam sistem perpajakan nasional.