
Gema-Nusantara.id – Jakarta, 2 Oktober 2026 – Mahkamah Konstitusi (MK) memutus Perkara Nomor 328/PUU-XXIV/2026 mengenai pengujian ketentuan kompetensi kuasa perpajakan pada 29 September 2026. Perkara yang diregistrasi pada 1 September 2026 itu diselesaikan dalam waktu sekitar 28 hari kalender. Sementara itu, Perkara Nomor 211/PUU-XXIII/2025 mengenai penafsiran ketentuan kerahasiaan perpajakan dan perekaman pertemuan dengan fiskus masih menunggu perkembangan lebih lanjut berdasarkan informasi yang tersedia.
Perbedaan waktu penyelesaian kedua perkara tersebut menjadi perhatian karena sama-sama berkaitan dengan regulasi perpajakan. Namun, keduanya memiliki pokok permohonan dan tahapan pemeriksaan yang berbeda sehingga durasi penanganannya tidak dapat dibandingkan secara sederhana.
Berdasarkan informasi resmi MK, Perkara Nomor 328/PUU-XXIV/2026 diajukan oleh Mahamuddin untuk menguji ketentuan mengenai kompetensi tertentu yang harus dimiliki seorang kuasa dalam menjalankan hak dan kewajiban perpajakan. Pada 29 September 2026, Mahkamah menyatakan Pemohon tidak memiliki kedudukan hukum sehingga permohonannya tidak dapat diterima. <Link url=”https://www.mkri.id/berita/pemohon-uu-hpp-tidak-miliki-kedudukan-hukum-25831” title=”Baca keterangan resmi MK”/>.
Perkara 211 Telah Melalui Pemeriksaan Saksi dan Ahli
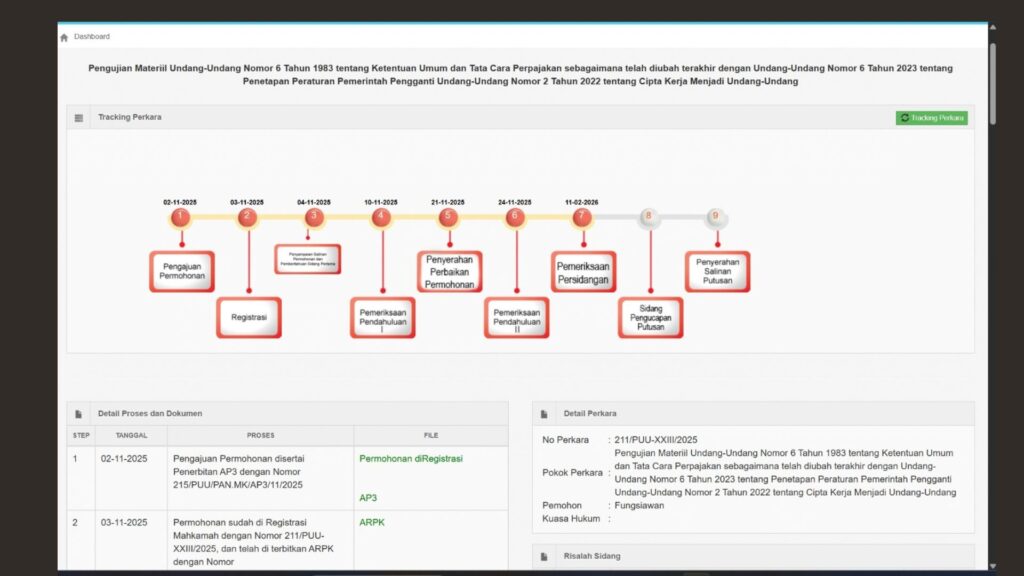
Perkara Nomor 211/PUU-XXIII/2025 diajukan Fungsiawan dan berkaitan dengan pengujian materiil Pasal 34 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Persoalan yang diajukan menyangkut penafsiran ketentuan kerahasiaan perpajakan, khususnya terkait perekaman audio visual oleh wajib pajak atau kuasanya ketika melakukan pertemuan dengan petugas pajak untuk membahas kepentingan perpajakan wajib pajak itu sendiri.
Dalam rangkaian persidangannya, Pemohon menyampaikan perbaikan permohonan pada 24 November 2025. Mahkamah kemudian melanjutkan pemeriksaan dengan mendengarkan keterangan DPR, saksi, serta ahli dari para pihak.
Risalah resmi MK mencatat bahwa pada 11 Februari 2026, persidangan berlangsung dengan agenda mendengarkan ahli Pemohon serta ahli dan saksi Presiden. <Link url=”https://s.mkri.id/public/content/persidangan/risalah/13818_Risalah-pdf_PERKARA%20NOMOR%20211.PUU-XXIII.2025%20tgl.%20%2011%20Februari%202026.pdf” title=”Lihat risalah sidang 11 Februari 2026″/>.
Dengan demikian, perkara tersebut telah melalui beberapa tahapan pemeriksaan, termasuk mendengarkan keterangan para pihak dan ahli. Meski demikian, status terakhir dan jadwal penyelesaian perkara tetap perlu dipastikan melalui informasi resmi Mahkamah Konstitusi.
Putusan Perkara 328 Tidak Menilai Pokok Permohonan
Dalam Perkara 328, MK menyatakan Mahamuddin tidak memiliki kedudukan hukum atau legal standing untuk mengajukan permohonan. Konsekuensinya, permohonan dinyatakan tidak dapat diterima.
Amar tersebut perlu dibedakan dari putusan yang menolak permohonan setelah memeriksa pokok perkara. Dalam perkara ini, persoalan kedudukan hukum menjadi dasar putusan sehingga tidak tepat menyimpulkan bahwa Mahkamah telah menolak seluruh argumentasi substantif mengenai kompetensi kuasa perpajakan.
Perbedaan tahapan pemeriksaan tersebut merupakan konteks penting dalam memahami mengapa waktu penyelesaian kedua perkara tidak sama.
Hak Dokumentasi dan Kerahasiaan Perpajakan
Perkara 211 menyentuh persoalan mengenai hubungan wajib pajak dengan aparat perpajakan, terutama terkait kemungkinan mendokumentasikan pertemuan yang membahas kepentingan perpajakan.
Di satu sisi, dokumentasi dapat menjadi sarana bagi wajib pajak untuk menyimpan catatan komunikasi dalam proses administrasi. Di sisi lain, pertemuan perpajakan dapat melibatkan data pribadi, informasi perusahaan, dan informasi pihak ketiga yang harus dijaga kerahasiaannya.
Kedua kepentingan tersebut perlu dipahami berdasarkan ketentuan hukum yang berlaku dan pertimbangan konstitusional yang nantinya disampaikan Mahkamah. Sebelum terdapat putusan, belum tepat menarik kesimpulan bahwa perekaman dalam seluruh pertemuan perpajakan diperbolehkan atau dilarang secara mutlak.
Karena itu, perkembangan Perkara 211 menjadi relevan bagi wajib pajak maupun pihak yang menjalankan kuasa dalam urusan perpajakan.
Konfirmasi Status Perkara Tetap Diperlukan
Perbedaan durasi penyelesaian Perkara 211 dan Perkara 328 tidak dengan sendirinya membuktikan adanya perlakuan berbeda, keberpihakan, ataupun persoalan independensi hakim konstitusi.
Untuk memperoleh gambaran yang utuh, status terbaru Perkara 211, termasuk apakah telah terdapat perkembangan persidangan atau penjadwalan pengucapan putusan, perlu dikonfirmasi kepada Mahkamah Konstitusi.
Hingga informasi tersebut terverifikasi, pemberitaan mengenai perkara ini perlu berfokus pada kronologi persidangan, substansi permohonan, serta informasi resmi yang tersedia.
Masyarakat berhak memperoleh informasi yang akurat mengenai proses peradilan. Pada saat yang sama, pemberitaan juga perlu memberikan konteks yang memadai agar perbedaan durasi penanganan perkara tidak menimbulkan kesimpulan yang melampaui fakta.
Catatan redaksi: Berita ini disusun berdasarkan materi perkara dan informasi resmi Mahkamah Konstitusi yang dirujuk. Redaksi tetap membuka ruang bagi Mahkamah Konstitusi untuk memberikan penjelasan mengenai perkembangan Perkara Nomor 211/PUU-XXIII/2025. Informasi tambahan yang terverifikasi akan menjadi bagian dari pemutakhiran berita.