
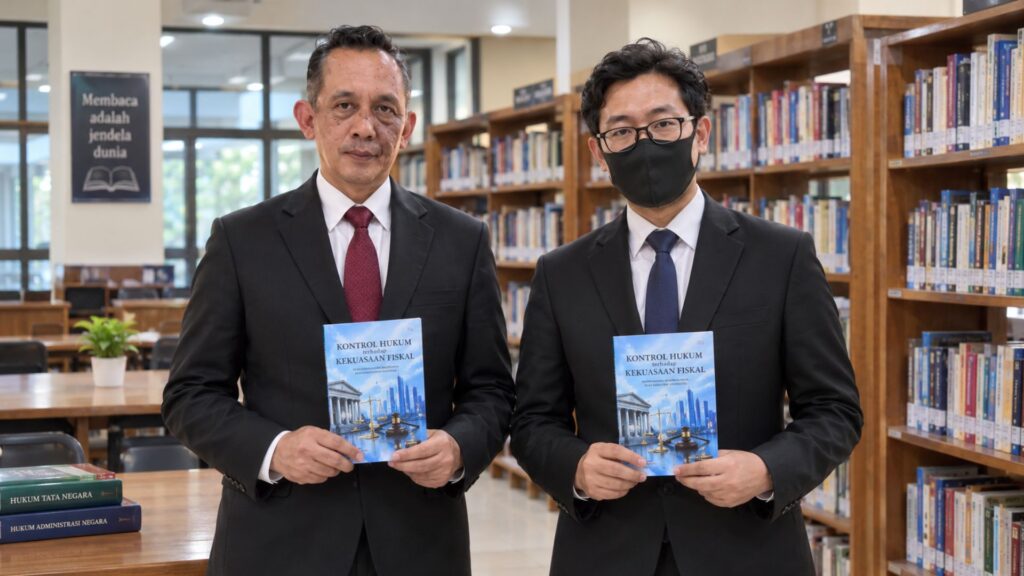
Gema-Nusantara.id – Surabaya, 28 September 2026 – Persoalan batas kewenangan negara dalam membentuk regulasi perpajakan menjadi perhatian dalam buku kedua karya Adv. Yulianto Kiswocahyono, S.E., S.H., BKP dan Eko Wahyu Pramono, S.Tr.P., S.Ak.
Buku berjudul “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” tersebut resmi diterbitkan oleh CV AY Publisher pada September 2026.
Buku setebal xviii + 251 halaman itu diterbitkan di Sidoarjo dan tercatat dengan QRCBN 62-230-0679-515. Kajian di dalamnya menyoroti hubungan antara kewenangan pemerintah, regulasi perpajakan, serta perlindungan hak Wajib Pajak, khususnya terkait pengaturan mengenai kuasa Wajib Pajak.
Dalam penyusunannya, kedua penulis menggunakan sejumlah perspektif hukum, antara lain prinsip delegated legislation, doktrin ultra vires, kepastian hukum, proporsionalitas, dan due process of law.
Menguji Batas Kewenangan dalam Regulasi Perpajakan
Salah satu fokus utama buku adalah kajian terhadap PMK Nomor 44 Tahun 2026 yang dikaitkan dengan Pasal 44E UU KUP serta Pasal 51 sampai dengan Pasal 53 PP Nomor 50 Tahun 2022 sebagai dasar dan kerangka pengaturan kuasa Wajib Pajak.
Kajian tersebut tidak hanya membahas apakah pemerintah memiliki kewenangan untuk mengatur kuasa Wajib Pajak, tetapi juga sejauh mana kewenangan tersebut dapat digunakan.
Dalam perspektif delegated legislation, peraturan pelaksana pada prinsipnya harus tetap berada dalam ruang kewenangan yang diberikan oleh peraturan perundang-undangan yang lebih tinggi.
Sementara melalui doktrin ultra vires, buku ini mengkaji kemungkinan munculnya norma yang melampaui kewenangan yang telah didelegasikan. Persoalan tersebut dapat muncul apabila sebuah regulasi memperluas larangan, mempersempit hak Wajib Pajak, memperluas tanggung jawab hukum kuasa pajak, atau menggunakan norma yang tidak disertai parameter objektif.
Kedua penulis menempatkan kewenangan Menteri Keuangan untuk mengatur kuasa Wajib Pajak sebagai kewenangan yang memiliki dasar hukum. Namun, kewenangan tersebut tetap harus dijalankan dalam batas-batas yang ditentukan oleh hukum.
Peraturan pelaksana, menurut kajian buku, semestinya menjabarkan ketentuan yang diberikan oleh undang-undang dan tidak membentuk pembatasan baru terhadap hak masyarakat di luar ruang kewenangan yang didelegasikan.
Kuasa Wajib Pajak dan Perlindungan Hukum
Buku tersebut juga memberikan perhatian terhadap kedudukan kuasa Wajib Pajak dalam sistem self assessment. Kuasa pajak dipandang memiliki fungsi penting dalam membantu Wajib Pajak menghadapi kompleksitas administrasi dan regulasi perpajakan.
Pembahasan meliputi persyaratan dan kompetensi kuasa pajak, standar profesionalitas, kewajiban dan larangan, interpretasi terhadap frasa “menghalang-halangi”, hingga mekanisme pengawasan.
Aspek independensi profesional juga menjadi bagian dari pembahasan. Independensi tidak dipahami sebagai kebebasan tanpa batas, karena kuasa pajak tetap terikat pada ketentuan hukum dan etika profesi.
Di sisi lain, pengawasan juga perlu dirumuskan secara proporsional agar tidak menghilangkan ruang profesional kuasa pajak dalam memberikan pendampingan kepada Wajib Pajak.
Kewenangan Fiskal Harus Berada dalam Koridor Hukum
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, mengatakan buku kedua tersebut merupakan kelanjutan dari kajiannya bersama Eko mengenai persoalan hukum perpajakan.
Menurut Yulianto, buku tersebut tidak dimaksudkan untuk mengurangi kewenangan negara dalam bidang perpajakan, melainkan mengkaji bagaimana kewenangan fiskal dijalankan dalam kerangka negara hukum.
“Buku kedua ini bukan untuk melemahkan kewenangan negara dalam bidang perpajakan. Kami ingin melihat bagaimana kewenangan fiskal dapat dijalankan secara efektif, tetapi tetap berada dalam batas kewenangan yang diberikan oleh hukum.”
Yulianto menilai kewenangan fiskal dibutuhkan untuk menjaga kepatuhan dan penerimaan negara. Namun, pelaksanaannya tetap perlu memperhatikan aspek legalitas, kepastian hukum dan proporsionalitas.
“Negara membutuhkan kepatuhan dan penerimaan, sementara Wajib Pajak membutuhkan kepastian dan perlindungan hukum. Keduanya perlu ditempatkan secara seimbang dalam sistem perpajakan.”
Pandangan tersebut menjadi bagian dari gagasan utama buku yang menempatkan keseimbangan antara kepentingan administrasi perpajakan dan perlindungan hak Wajib Pajak sebagai salah satu aspek penting dalam kajian.
Pengaturan Kuasa Pajak Membutuhkan Parameter yang Jelas
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., praktisi pajak dan hukum serta pendiri Adipati & Partners Law Office, menilai pengaturan mengenai kuasa Wajib Pajak tetap diperlukan untuk menjaga profesionalitas dan integritas dalam pelaksanaan administrasi perpajakan.
Eko yang juga merupakan pemegang Izin Kuasa Hukum (IKH) Pengadilan Pajak dan mahasiswa Magister Ilmu Hukum tersebut mengatakan, posisi kuasa pajak memiliki fungsi penting dalam membantu Wajib Pajak memahami ketentuan, memenuhi kewajiban, menggunakan hak, serta memperoleh pendampingan ketika menghadapi persoalan perpajakan.
“Kuasa pajak memiliki fungsi untuk membantu Wajib Pajak memahami aturan, memenuhi kewajiban, menggunakan haknya, dan memperoleh pendampingan ketika menghadapi persoalan perpajakan.”
Menurut Eko, pengawasan terhadap kuasa pajak tetap diperlukan. Namun, pengawasan tersebut harus disertai ukuran yang jelas sehingga tidak mencampurkan tindakan yang benar-benar menghambat proses perpajakan dengan pelaksanaan hak untuk memberikan argumentasi, klarifikasi maupun pendapat hukum.
“Perlu ada ukuran yang jelas untuk membedakan antara tindakan yang menghambat proses perpajakan dengan penggunaan hak untuk memberikan argumentasi, klarifikasi maupun pendapat hukum.”
Dalam perspektif buku, hubungan antara fiskus dan kuasa pajak tidak harus ditempatkan sebagai hubungan yang selalu berlawanan. Fiskus memiliki fungsi memastikan kepatuhan perpajakan, sedangkan kuasa pajak memiliki peran dalam memberikan pendampingan dan memastikan hak Wajib Pajak tetap memperoleh perlindungan melalui proses yang sesuai hukum.
Mencari Keseimbangan Kepentingan Negara dan Wajib Pajak
Kedua penulis juga membahas pentingnya keseimbangan dalam mekanisme pengawasan kuasa pajak.
Pengawasan yang terlalu lemah dapat membuka ruang penyalahgunaan fungsi kuasa pajak. Sebaliknya, pengawasan yang terlalu luas berpotensi menghambat fungsi pendampingan dan perlindungan hukum bagi Wajib Pajak.
Karena itu, prinsip proporsionalitas menjadi salah satu pendekatan yang ditekankan dalam buku tersebut. Regulasi diharapkan dapat menjaga kepentingan administrasi perpajakan tanpa menghilangkan ruang bagi pendampingan profesional dan perlindungan hak Wajib Pajak.
Secara umum, buku ini bertujuan menganalisis batas kewenangan Menteri Keuangan dalam mengatur kuasa perpajakan, mengkaji potensi ultra vires, melihat kedudukan kuasa pajak sebagai instrumen perlindungan hukum, serta menawarkan perspektif mengenai regulasi yang dapat menjaga efektivitas pengawasan, kepentingan penerimaan negara dan hak Wajib Pajak.
Buku kedua Yulianto dan Eko tersebut sekaligus melanjutkan kajian keduanya mengenai hukum perpajakan. Jika karya sebelumnya membahas independensi Pengadilan Pajak, buku kali ini lebih memusatkan perhatian pada kedudukan kuasa pajak serta batas kewenangan pemerintah dalam membentuk regulasi perpajakan.
Melalui karya tersebut, kedua penulis berharap kajian mengenai kontrol hukum terhadap kekuasaan fiskal dapat menjadi referensi bagi praktisi hukum pajak, konsultan pajak, advokat, akademisi, mahasiswa, aparatur perpajakan, maupun masyarakat yang mengikuti perkembangan hukum administrasi perpajakan di Indonesia.