
Gema-Nusantara.id – Surabaya, 15 September 2026 – Ikatan Wajib Pajak Indonesia (IWPI) mengajukan permohonan uji materiil (judicial review) ke Mahkamah Konstitusi (MK) terkait ketentuan Pasal 44E ayat (2) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU KUP).
Permohonan tersebut mempersoalkan frasa dalam Pasal 44E ayat (2) UU KUP yang memberikan kewenangan kepada Menteri Keuangan untuk mengatur lebih lanjut mengenai kuasa wajib pajak melalui Peraturan Menteri Keuangan (PMK).
IWPI menilai kewenangan tersebut perlu mendapatkan pengujian konstitusional agar terdapat batas yang jelas mengenai sejauh mana Menteri Keuangan dapat mengatur persyaratan, kompetensi, serta pihak yang dapat bertindak sebagai kuasa wajib pajak.
Menurut IWPI, persoalan kuasa wajib pajak bukan hanya berkaitan dengan aspek administratif perpajakan, tetapi juga menyangkut hak wajib pajak untuk memperoleh bantuan, pendampingan, dan perlindungan hukum dalam menjalankan hak serta kewajiban perpajakannya.
PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 Jadi Sorotan
Permohonan uji materiil tersebut muncul setelah pemerintah menerbitkan sejumlah regulasi baru yang mengatur profesi dan pendampingan perpajakan, khususnya melalui:
- Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa Wajib Pajak dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan oleh Kuasa Wajib Pajak.
- Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak.
Kedua aturan tersebut membawa perubahan terhadap tata kelola profesi perpajakan dengan menekankan aspek kompetensi, legalitas, izin praktik, pembinaan, serta pengawasan terhadap pihak yang memberikan jasa perpajakan.
Pemerintah beralasan bahwa penguatan regulasi diperlukan untuk memastikan wajib pajak memperoleh layanan dari pihak yang memiliki kompetensi dan profesionalitas.
Namun, di sisi lain, muncul perdebatan mengenai apakah pengaturan tersebut berpotensi membatasi ruang wajib pajak dalam memilih pihak yang dipercaya untuk mendampingi kepentingannya.
IWPI Persoalkan Batas Delegasi Kewenangan
Dalam permohonan uji materiil tersebut, IWPI menyoroti persoalan delegasi kewenangan dari undang-undang kepada Menteri Keuangan.
Menurut IWPI, pemberian kewenangan melalui Pasal 44E ayat (2) UU KUP harus memiliki batas yang jelas agar regulasi tingkat menteri tidak memperluas norma yang telah ditentukan oleh undang-undang.
Sebab, pengaturan mengenai kuasa wajib pajak berkaitan langsung dengan hubungan hukum antara negara dan masyarakat.
Wajib pajak memiliki hak untuk memperoleh pendampingan ketika menghadapi berbagai proses perpajakan, seperti pemeriksaan pajak, klarifikasi, keberatan, banding di Pengadilan Pajak, maupun penyelesaian sengketa perpajakan lainnya.
Karena itu, pengaturan mengenai siapa yang dapat menjadi kuasa wajib pajak dinilai tidak hanya menjadi persoalan teknis administratif, tetapi juga berkaitan dengan prinsip perlindungan hukum.
Praktisi Pajak dan Hukum Eko Wahyu Pramono Soroti Hak Wajib Pajak
Menanggapi persoalan tersebut, Praktisi Pajak dan Hukum Eko Wahyu Pramono, S.Tr.P., S.Ak., pendiri Adipati & Partners Law Office, pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak, serta mahasiswa Magister Ilmu Hukum, menilai bahwa negara memiliki kewenangan untuk melakukan pengaturan perpajakan, tetapi kewenangan tersebut tetap harus berjalan dalam koridor hukum dan konstitusi.
Menurut Eko, upaya pemerintah meningkatkan standar kompetensi kuasa wajib pajak merupakan tujuan yang baik, tetapi implementasinya harus memperhatikan hak wajib pajak.
“Negara memang memiliki kepentingan untuk memastikan pihak yang memberikan jasa perpajakan memiliki kompetensi dan profesionalitas. Namun, jangan sampai regulasi yang dibuat justru membatasi hak wajib pajak untuk memperoleh pendampingan dari pihak yang dipercaya,” ujar Eko Wahyu Pramono.
Eko menjelaskan bahwa perpajakan tidak hanya berbicara mengenai penghitungan pajak atau kewajiban administrasi, tetapi juga memiliki aspek hukum yang kompleks.
Dalam praktiknya, wajib pajak dapat menghadapi persoalan yang membutuhkan pemahaman hukum, mulai dari proses pemeriksaan, penerbitan ketetapan pajak, pengajuan keberatan, proses banding di Pengadilan Pajak, hingga sengketa hukum lainnya.
“Pendampingan perpajakan bukan hanya persoalan teknis menghitung pajak. Ada aspek hukum, prosedur, pembuktian, serta perlindungan hak wajib pajak yang harus dijamin,” jelasnya.
Jangan Sampai Regulasi Membuat Hak Wajib Pajak Menjadi Terbatas
Menurut Eko, pemerintah memiliki kewenangan untuk menjaga kualitas profesi perpajakan melalui mekanisme pembinaan dan standar kompetensi.
Namun, pengaturan tersebut harus tetap memperhatikan prinsip keseimbangan antara kepentingan negara dan perlindungan masyarakat.
“Peningkatan kompetensi tentu diperlukan. Tetapi profesionalisasi profesi perpajakan tidak boleh berubah menjadi pembatasan terhadap hak wajib pajak untuk memilih pendampingnya,” katanya.
Ia menilai bahwa seorang pendamping pajak tidak hanya membutuhkan kemampuan teknis perpajakan, tetapi juga pemahaman terhadap aspek hukum karena sengketa pajak memiliki karakteristik sebagai sengketa administrasi negara.
Kewenangan Menteri Keuangan Harus Sesuai Prinsip Negara Hukum
Eko juga menyoroti aspek pembentukan regulasi. Menurutnya, setiap kewenangan yang diberikan oleh undang-undang kepada pejabat pemerintah harus tetap memiliki batas.
Peraturan Menteri Keuangan merupakan aturan pelaksana yang tidak boleh bertentangan atau memperluas norma yang sudah ditentukan dalam undang-undang.
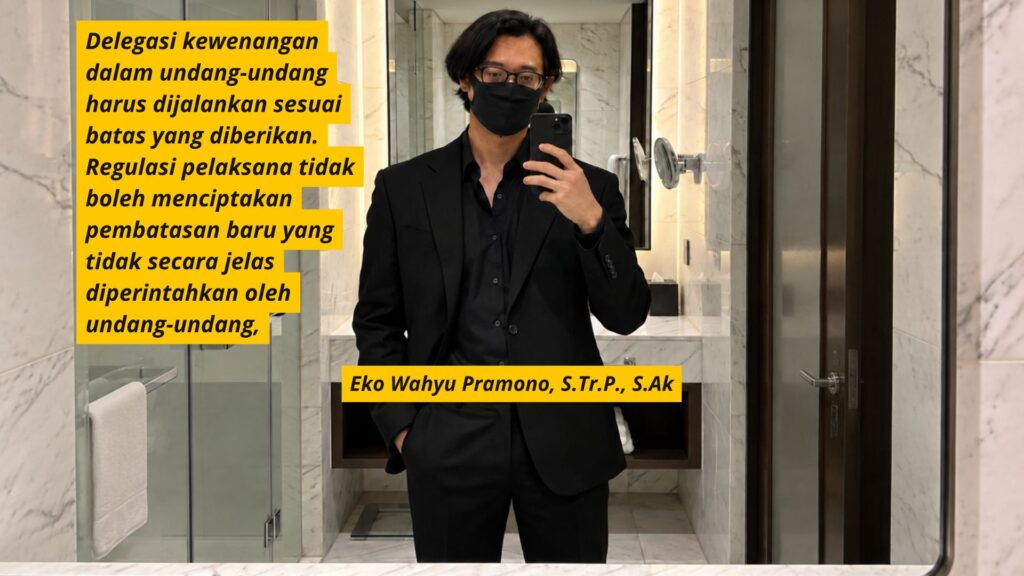
“Delegasi kewenangan dalam undang-undang harus dijalankan sesuai batas yang diberikan. Regulasi pelaksana tidak boleh menciptakan pembatasan baru yang tidak secara jelas diperintahkan oleh undang-undang,” ungkapnya.
Menurutnya, persoalan ini menjadi penting karena menyangkut prinsip kepastian hukum (legal certainty) dalam sistem perpajakan.
Wajib pajak membutuhkan kepastian mengenai haknya, termasuk hak untuk mendapatkan pendampingan ketika berhadapan dengan otoritas pajak.
Kaitan dengan Putusan MK Nomor 63/PUU-XV/2017
Perdebatan mengenai kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak juga tidak dapat dilepaskan dari Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017.
Putusan tersebut menjadi salah satu rujukan dalam pembahasan mengenai posisi kuasa wajib pajak dan kewenangan pemerintah dalam menetapkan persyaratan bagi pihak yang memberikan jasa perpajakan.
Menurut sejumlah pihak, pengaturan mengenai kuasa wajib pajak harus tetap ditempatkan dalam kerangka perlindungan hak wajib pajak serta prinsip negara hukum.
PMK 55 Tahun 2026 dan Masa Depan Profesi Konsultan Pajak
Selain PMK 44/2026, keberadaan PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak juga menjadi perhatian.
Regulasi tersebut memperkuat pengaturan mengenai profesi konsultan pajak, mulai dari standar kompetensi, izin praktik, kewajiban profesional, pembinaan, hingga pengawasan.
Pemerintah berharap aturan tersebut dapat menciptakan profesi konsultan pajak yang lebih profesional dan memiliki standar layanan yang jelas.
Namun, kalangan praktisi mengingatkan agar penguatan regulasi tetap memperhatikan keberagaman profesi yang selama ini memiliki keterkaitan dengan bidang perpajakan.
Putusan MK Dinantikan Dunia Perpajakan
Permohonan judicial review yang diajukan IWPI kini menjadi perhatian berbagai kalangan, mulai dari wajib pajak, konsultan pajak, advokat, akademisi, hingga praktisi hukum.
Putusan Mahkamah Konstitusi nantinya diharapkan memberikan kepastian hukum mengenai batas kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak.
Perkara ini menjadi salah satu momentum penting dalam reformasi perpajakan Indonesia, karena menyangkut keseimbangan antara:
- kepentingan negara dalam meningkatkan kepatuhan pajak;
- kebutuhan akan profesionalisme pendamping pajak;
- serta perlindungan hak wajib pajak dalam memperoleh bantuan hukum.