
Gema-Nusantara.id — Surabaya, 14 September 2026 — Perdebatan mengenai batas kewenangan pemerintah dalam mengatur profesi kuasa Wajib Pajak memasuki babak baru. Ikatan Wajib Pajak Indonesia (IWPI) secara resmi mengajukan permohonan pengujian materiil terhadap Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) ke Mahkamah Konstitusi (MK).
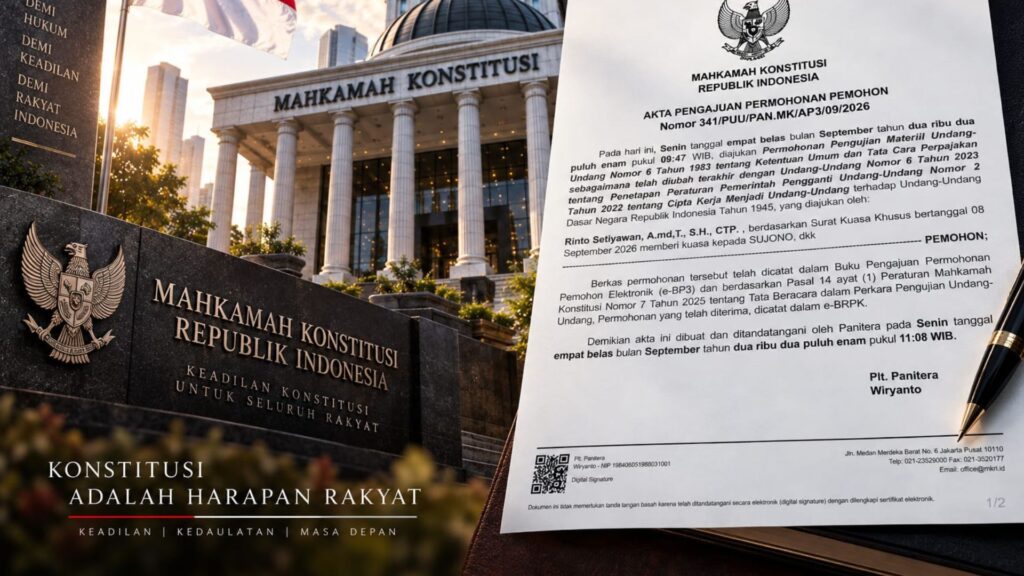
Permohonan tersebut diajukan oleh Ketua Umum IWPI sekaligus advokat dan praktisi hukum perpajakan, Rinto Setiyawan, A.Md.T., S.H., CTP, dengan Nomor Perkara 341/PUU/PAN.MK/AP3/09/2026.
Perkara tersebut mempersoalkan ketentuan Pasal 44E ayat (2) UU KUP, khususnya frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” yang memberikan kewenangan kepada Menteri Keuangan untuk mengatur lebih lanjut pelaksanaan kuasa Wajib Pajak.
IWPI menegaskan bahwa permohonan ini bukan untuk menghapus standar kompetensi kuasa Wajib Pajak, melainkan meminta MK memberikan batas konstitusional mengenai ruang kewenangan Menteri Keuangan dalam membentuk aturan turunan.
Bukan Menolak Kompetensi, Tetapi Meminta Kepastian Batas Regulasi
Melalui tim kuasa hukum yang terdiri dari Sujono, S.E., S.H., Husnaf Rafli, S.H., S.I.Kom., M.H., dan Kahfi Permana, S.H., M.H., CTA, IWPI menyampaikan bahwa standar kompetensi bagi kuasa Wajib Pajak tetap diperlukan untuk menjaga profesionalitas dan kualitas layanan perpajakan.
Namun, menurut pemohon, kewenangan yang diberikan undang-undang tidak boleh digunakan untuk membentuk pembatasan baru terhadap hak warga negara dalam menjalankan profesinya.
“Permohonan ini tidak bertujuan menghapus standar kompetensi kuasa pajak. Yang kami persoalkan adalah batas konstitusional kewenangan tersebut. Menteri Keuangan dapat mengatur aspek administratif dan teknis, tetapi tidak boleh menentukan pembatasan hak warga negara tanpa parameter yang jelas dalam undang-undang,” ujar Juru Bicara Pemohon, Kahfi Permana.
Menurut IWPI, prinsip negara hukum mengharuskan setiap pembatasan terhadap hak warga negara memiliki dasar hukum yang jelas, terukur, dan dapat diuji secara objektif.
SKT Dipersoalkan karena Dinilai Menentukan Akses Profesi
Salah satu isu utama yang diajukan IWPI berkaitan dengan keberadaan Surat Keterangan Terdaftar (SKT) sebagai persyaratan bagi pihak lain yang ingin menjalankan fungsi kuasa Wajib Pajak.
IWPI menjelaskan bahwa PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 bukan objek pengujian dalam perkara ini. Kedua regulasi tersebut hanya menjadi contoh implementasi kewenangan yang diberikan Pasal 44E ayat (2) UU KUP.
Namun, pemohon menilai pengaturan mengenai SKT memiliki dampak yang lebih luas karena tidak lagi sekadar menjadi dokumen administratif, tetapi dapat menentukan seseorang dapat atau tidak dapat menerima penunjukan sebagai kuasa Wajib Pajak.
“Ketika sebuah persyaratan administratif menjadi penentu seseorang boleh atau tidak boleh menjalankan profesi, maka persoalannya tidak lagi semata-mata administratif. Harus ada batas yang jelas dari undang-undang,” kata pemohon.
IWPI menilai kondisi tersebut berpotensi menimbulkan persoalan konstitusional apabila akses terhadap profesi tertentu ditentukan hanya melalui aturan tingkat menteri tanpa parameter yang cukup dalam undang-undang.
Klaim Ada Potensi Pembatasan Hak Profesional
Dalam permohonannya, Rinto Setiyawan menyampaikan adanya potensi kerugian konstitusional akibat berlakunya norma tersebut.
Pemohon diketahui memiliki Sertifikat Brevet AB dan Kartu Izin Kuasa Hukum Perpajakan yang masih berlaku hingga 9 April 2028. Namun, pemohon belum memiliki SKT sebagai Pihak Lain.
Sementara itu, hubungan jasa profesional dengan Wajib Pajak masih berlangsung hingga 30 April 2027. Masa tersebut melewati periode transisi penunjukan berdasarkan brevet atau ijazah yang berakhir pada 31 Desember 2026.
IWPI menilai setelah masa transisi berakhir, seseorang yang ingin menjalankan fungsi sebagai kuasa Wajib Pajak akan sangat bergantung pada persyaratan yang ditentukan melalui peraturan menteri.
Hal tersebut dinilai berpotensi membatasi hak warga negara untuk memperoleh pekerjaan dan menjalankan profesi sebagaimana dijamin dalam konstitusi.
Mengacu Putusan MK Nomor 63/PUU-XV/2017
Dalam argumentasinya, IWPI menggunakan dasar konstitusional berupa Pasal 28D ayat (1) UUD 1945 mengenai kepastian hukum yang adil, Pasal 27 ayat (2) tentang hak atas pekerjaan dan penghidupan yang layak, serta Pasal 28J ayat (2) terkait pembatasan hak berdasarkan hukum.
Pemohon juga mengacu pada Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 yang dinilai memberikan batas bahwa pendelegasian kewenangan pengaturan kuasa Wajib Pajak kepada Menteri Keuangan harus tetap berada dalam koridor teknis administratif.
IWPI juga membedakan perkara ini dengan Putusan MK Nomor 25/PUU-XXIII/2025 yang berkaitan dengan persyaratan kuasa hukum dalam proses peradilan pajak.
Menurut pemohon, perkara yang diajukan saat ini memiliki fokus berbeda karena menyangkut batas kewenangan pemerintah dalam mengatur pelaksanaan hak dan kewajiban perpajakan pada tahap administrasi.
Meminta MK Berikan Tafsir Konstitusional
Dalam petitumnya, IWPI meminta Mahkamah Konstitusi memberikan tafsir bahwa frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” dalam Pasal 44E ayat (2) UU KUP hanya dapat digunakan untuk mengatur hal-hal yang bersifat teknis dan administratif.
Pemohon meminta agar kewenangan tersebut tidak digunakan untuk membentuk norma yang membatasi maupun memperluas hak warga negara dalam menjalankan profesinya sebagai kuasa Wajib Pajak.
IWPI menegaskan apabila permohonan dikabulkan, hal tersebut tidak otomatis membatalkan PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026 karena kedua aturan tersebut bukan objek pengujian.
Namun, seluruh aturan turunan yang lahir dari norma tersebut harus disesuaikan dengan batas konstitusional yang diberikan oleh MK.
“Yang kami perjuangkan adalah keseimbangan. Negara tetap memiliki kewenangan mengatur dan menjaga kualitas profesi, tetapi kewenangan tersebut harus berjalan sesuai prinsip negara hukum. Jangan sampai administrasi berubah menjadi satu-satunya pintu yang menentukan seseorang dapat bekerja atau tidak,” tegas Kahfi Permana.
Permohonan IWPI ini kini menempatkan isu kuasa Wajib Pajak tidak hanya sebagai persoalan administrasi perpajakan, tetapi juga sebagai persoalan penting mengenai batas kewenangan negara dalam membatasi hak profesional warga negara.