
Gema-Nusantara.id – Jakarta, 7 September 2026 – Perdebatan mengenai larangan Wajib Pajak melakukan perekaman dalam pembahasan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) melalui konferensi video sebagaimana diatur dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 terus menjadi perhatian dari perspektif hukum pajak dan administrasi negara.
Eko Wahyu Pramono, S.Tr.P., S.Ak., pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak sekaligus pendiri Adipati & Partners Law Office, menilai persoalan utama dalam kebijakan tersebut bukan hanya mengenai larangan perekaman, tetapi menyangkut keseimbangan antara kewenangan fiskus, perlindungan hak Wajib Pajak, serta kepastian hukum dalam proses administrasi perpajakan.
Menurut Eko, digitalisasi administrasi perpajakan melalui Coretax seharusnya dapat menjadi solusi untuk membangun keseimbangan tersebut.
“Jika negara sudah membangun sistem digital perpajakan yang terintegrasi, maka teknologi tersebut seharusnya tidak hanya memperkuat kemampuan negara dalam melakukan pengawasan, tetapi juga menjadi instrumen perlindungan bagi Wajib Pajak melalui dokumentasi proses yang transparan, utuh, dan dapat diverifikasi.”
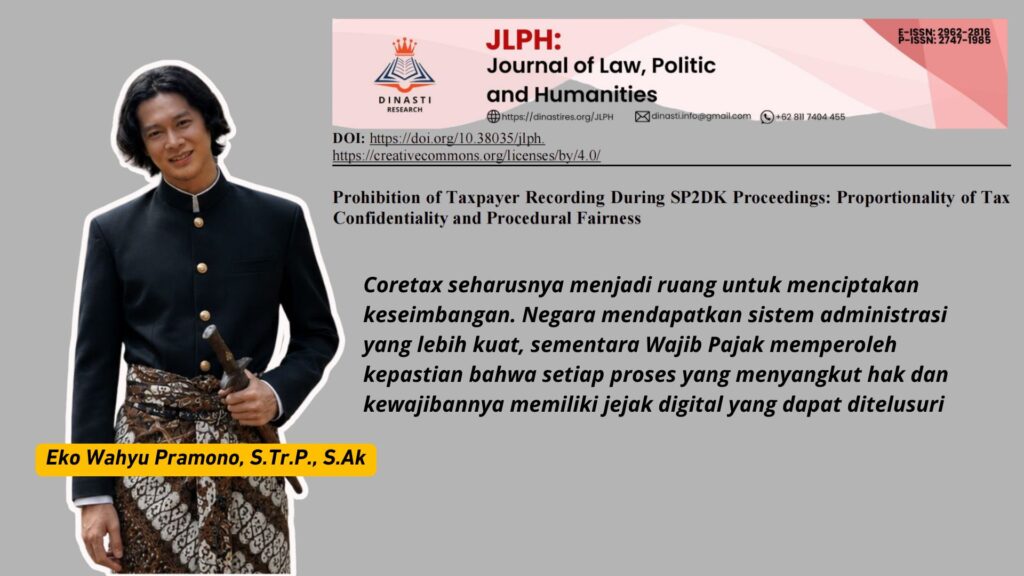
Pandangan tersebut sejalan dengan penelitian berjudul “Larangan Perekaman Oleh Wajib Pajak dalam SP2DK: Proporsionalitas Kerahasiaan dan Procedural Fairness” yang ditulis Eko Wahyu Pramono bersama Appe Hutauruk, Mardiman Sane, dan Yulianto Kiswocahyono.
Rekaman SP2DK dan Persoalan Keseimbangan Dokumentasi
Dalam SE-8/PJ/2026, pembahasan SP2DK melalui konferensi video dilakukan dengan mekanisme perekaman oleh KPP.
Di sisi lain, Wajib Pajak, wakil, kuasa, maupun pegawainya dilarang melakukan perekaman, penyimpanan, penyebarluasan, dan/atau penyiaran suara, gambar, video maupun bentuk sejenis.
Apabila Wajib Pajak tidak bersedia mengikuti ketentuan tersebut, pembahasan melalui konferensi video tidak dilanjutkan.
Penelitian tersebut mencatat bahwa ketentuan tersebut menimbulkan isu mengenai ketimpangan penguasaan dokumentasi, terutama karena rekaman resmi berada dalam penguasaan otoritas, sementara Wajib Pajak tidak memiliki dokumentasi independen yang setara.
Kondisi tersebut dalam kajian hukum dikenal sebagai administrative record asymmetry, yaitu keadaan ketika salah satu pihak menguasai catatan utama suatu proses administrasi, sementara pihak lain bergantung pada mekanisme akses yang ditentukan oleh pihak yang menguasai catatan tersebut.
Menurut Eko, persoalan tersebut menjadi penting karena dalam hukum pajak dokumentasi memiliki nilai strategis.
“Dalam proses perpajakan, dokumentasi bukan hanya catatan administratif. Dokumentasi dapat menjadi bagian dari alat verifikasi dan pembuktian apabila kemudian muncul perbedaan pandangan antara Wajib Pajak dan otoritas pajak.”
Jika Rekaman Tidak Tersedia, Timbul Persoalan Prosedural
Eko menegaskan bahwa tidak tepat apabila langsung menyimpulkan setiap rekaman yang tidak tersedia otomatis membuat SP2DK batal atau tidak sah.
Namun, menurutnya, apabila rekaman tersebut menjadi bagian penting dari dokumentasi resmi proses pembahasan, maka ketiadaan rekaman dapat menimbulkan persoalan serius dari sisi kepastian hukum dan pembuktian.
“Ketiadaan rekaman tidak serta-merta berarti seluruh proses SP2DK otomatis batal. Namun apabila negara menetapkan bahwa perekaman dilakukan oleh otoritas dan Wajib Pajak tidak diperbolehkan membuat dokumentasi sendiri, maka hilangnya atau tidak tersedianya rekaman dapat menjadi persoalan prosedural yang harus dipertanggungjawabkan.”
Menurut Eko, persoalan tersebut berkaitan dengan prinsip akuntabilitas administrasi.
Ketika negara mengambil posisi sebagai pihak yang menguasai dokumentasi utama, maka terdapat konsekuensi hukum berupa kewajiban memastikan dokumentasi tersebut tersedia, terlindungi, dan dapat diuji apabila diperlukan.
“Ketika satu-satunya alat untuk memverifikasi proses berada dalam penguasaan negara, maka negara memiliki tanggung jawab lebih besar untuk menjamin integritas dan keberadaan alat bukti tersebut.”
Coretax Sebagai Instrumen Penyeimbang
Menurut Eko, keberadaan Coretax seharusnya dimanfaatkan sebagai mekanisme penyeimbang antara kepentingan fiskus dan perlindungan Wajib Pajak.
Ia menilai digitalisasi perpajakan tidak boleh hanya dipahami sebagai instrumen pengumpulan data dan penguatan pengawasan, tetapi juga sebagai sarana membangun due process dalam administrasi perpajakan.
“Coretax seharusnya menjadi ruang untuk menciptakan keseimbangan. Negara mendapatkan sistem administrasi yang lebih kuat, sementara Wajib Pajak memperoleh kepastian bahwa setiap proses yang menyangkut hak dan kewajibannya memiliki jejak digital yang dapat ditelusuri.”
Menurutnya, apabila seluruh proses perpajakan semakin terdigitalisasi, maka solusi yang ideal bukan sekadar melarang dokumentasi mandiri, melainkan membangun sistem dokumentasi resmi yang memenuhi standar hukum.
Standar tersebut menurutnya meliputi:
- pencatatan proses secara utuh;
- jaminan integritas data;
- pencatatan siapa yang mengakses dokumen (audit trail);
- kepastian masa penyimpanan;
- mekanisme akses terbatas untuk kepentingan hukum.
Akses Rekaman Berbeda dengan Publikasi
Eko menilai kekhawatiran mengenai kebocoran informasi perpajakan tetap merupakan alasan yang dapat dipahami.
Data perpajakan dapat mengandung informasi bisnis, transaksi, rahasia perusahaan, maupun data pihak ketiga.
Namun, menurutnya, perlindungan kerahasiaan harus dibedakan dengan penghilangan hak verifikasi.
“Memberikan akses terbatas kepada pihak yang berkepentingan secara hukum tidak sama dengan memberikan hak untuk menyebarluaskan informasi tersebut kepada publik. Dua hal itu harus dibedakan secara konseptual maupun regulasi.”
Menurutnya, negara tetap dapat menjaga kerahasiaan melalui mekanisme pembatasan akses, pengujian konsekuensi, penyensoran informasi pihak ketiga, serta pencatatan setiap penggunaan dokumen.
Kewenangan Fiskus Tetap Harus Berbasis Akuntabilitas
Eko menilai kewenangan DJP dalam melakukan pengawasan pajak merupakan bagian penting dari sistem perpajakan.
Namun, kewenangan tersebut harus berjalan bersama prinsip pembatasan kekuasaan dalam negara hukum.
“Kewenangan fiskus diperlukan untuk memastikan kepatuhan pajak. Tetapi semakin besar kewenangan yang diberikan kepada negara, semakin besar pula tuntutan akuntabilitas terhadap penggunaan kewenangan tersebut.”
Menurutnya, hubungan antara fiskus dan Wajib Pajak tidak boleh dibangun hanya berdasarkan hubungan kekuasaan, tetapi juga berdasarkan kepastian prosedur.
“Wajib Pajak memiliki kewajiban untuk patuh terhadap aturan perpajakan. Namun negara juga memiliki kewajiban memastikan bahwa proses penegakan kepatuhan dilakukan secara transparan, objektif, dan dapat dipertanggungjawabkan.”
Kedudukan SE-8/PJ/2026 Perlu Dilihat dari Perspektif Hukum Administrasi
Selain persoalan rekaman, Eko juga menyoroti kedudukan Surat Edaran sebagai instrumen administrasi.
Dalam perspektif hukum administrasi, Surat Edaran umumnya digunakan sebagai pedoman internal untuk menyeragamkan pelaksanaan kewenangan pemerintahan.
Karena itu, apabila sebuah Surat Edaran memberikan konsekuensi langsung kepada pihak eksternal seperti Wajib Pajak, maka aspek dasar kewenangan dan daya ikatnya perlu diperhatikan.
“Yang perlu dilihat bukan hanya bentuk dokumennya, tetapi juga akibat hukumnya. Ketika sebuah instrumen administratif memberikan pembatasan kepada masyarakat, maka legitimasi kewenangannya harus dapat dijelaskan secara hukum.”
Dorong Digitalisasi Pajak yang Berbasis Keseimbangan
Eko menilai reformasi administrasi perpajakan melalui teknologi harus diarahkan untuk menciptakan hubungan yang lebih sehat antara negara dan masyarakat.
Menurutnya, sistem pajak modern tidak hanya membutuhkan kemampuan negara dalam mengawasi, tetapi juga membutuhkan kepercayaan Wajib Pajak terhadap proses administrasi.
“Sistem perpajakan yang kuat bukan hanya sistem yang mampu menghimpun penerimaan negara, tetapi juga sistem yang mampu memberikan rasa keadilan dan kepastian hukum kepada masyarakat.”
Ia menilai Coretax memiliki peluang menjadi instrumen penting untuk mewujudkan hal tersebut apabila dirancang tidak hanya sebagai pusat data pemerintah, tetapi juga sebagai sistem dokumentasi administrasi yang menjamin akuntabilitas.
Profil Eko Wahyu Pramono
Eko Wahyu Pramono, S.Tr.P., S.Ak. merupakan praktisi hukum dan perpajakan, pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak, sekaligus pendiri Adipati & Partners Law Office.
Ia aktif dalam kajian hukum pajak, administrasi perpajakan, serta isu hubungan antara kewenangan fiskus dan perlindungan hak Wajib Pajak.
Dalam penelitian mengenai larangan perekaman SP2DK, Eko tercatat sebagai salah satu penulis bersama Appe Hutauruk, Mardiman Sane, dan Yulianto Kiswocahyono.